En ese sentido, el frente externo volvió a mostrar una señal favorable, aunque la debilidad de la actividad mantuvo abierto el interrogante sobre la capacidad de la economía para sostener una recuperación. En septiembre, las exportaciones alcanzaron u$s10.036 millones, un 23,5% más que un año atrás, mientras las importaciones cayeron 1,8%.
Así, la balanza comercial registró un superávit de u$s2.976 millones, casi tres veces el de septiembre de 2025 y el mayor para ese mes desde el inicio de la serie en 1990. El principal impulso llegó de combustibles y energía, cuyas exportaciones crecieron 89,1% y generaron un superávit de u$s1.600 millones, también récord histórico.
Para Juan Manuel Franco, economista jefe de Grupo SBS, el resultado comercial fue “la mejor noticia de la semana”, ya que la combinación de mayores cantidades exportadas, términos de intercambio favorables y una producción creciente de Vaca Muerta permite que “el canal comercial se consolide como la principal fuente de oferta de divisas”.
Esa dinámica también se trasladó al mercado cambiario: el BCRA acumula u$s1.210 millones de compras en octubre, un dato que Franco considera especialmente relevante de cara al año electoral por su impacto sobre la acumulación de reservas. Para los activos locales, una mayor generación de dólares ofrece un respaldo frente a las necesidades financieras que deberá afrontar el Gobierno.
El problema es que esa fortaleza externa todavía no tiene como contracara una recuperación generalizada de la economía. El EMAE avanzó apenas 0,1% mensual en agosto, después del desplome de 2,8% de julio, y cayó 1,7% interanual. La debilidad se concentró en comercio (-3,5%), industria (-3,2%) y construcción (-2,5%), mientras minería (+11,1%) y energía (+4,3%) continuaron creciendo.
Para Banco Comafi, la economía quedó estabilizada en un escalón más bajo y el salario real aparece como un posible motor de la demanda, aunque con un efecto acotado en el corto plazo porque los ingresos todavía no recuperaron los niveles de noviembre de 2023.
La deuda argentina volvió a quedar rezagada pese a la mejora de los mercados emergentes
La mejora del frente externo todavía no alcanzó para revertir la presión sobre la deuda soberana argentina. Mientras el rendimiento del Treasury a 10 años cayó desde 5,15% hasta 4,95% y los bonos emergentes latinoamericanos avanzaron 0,4% en la semana, el riesgo país subió 56 puntos básicos hasta los 704 puntos, superando por primera vez desde las elecciones de octubre de 2025 la barrera de los 700 puntos.
El movimiento se reflejó en los bonos en dólares, que cayeron 0,5% en promedio durante la última rueda y acumulan una baja de 2% en octubre. En lo que va de 2026, los Bonares pierden 1,8% y los Globales 1,5%.
Los bonos argentinos volvieron a quedar bajo presión y el riesgo país superó los 700 puntos, pese a la mejora de la deuda emergente.
A esto se sumó una fuerte ampliación del canje entre MEP y CCL, que permaneció toda la semana por encima de 5,5% y llegó a 6%, su mayor nivel desde mediados de abril de 2025. De esta forma, la escasez de dólares cable y las restricciones para determinados arbitrajes profundizaron la distorsión entre precios y rendimientos.
En ese contexto, las diferencias son especialmente marcadas en la parte corta de la curva. El AO27 rinde 2,8% al MEP, pero 8,7% valuado al CCL, mientras que el GD35 ofrece 11,1% y 12,2%, respectivamente, y el GD30, 8,2% y 11,3%.
Frente a este escenario, el atractivo relativo de los instrumentos en pesos vuelve a ganar espacio, apoyado en la estabilidad cambiaria, la oferta de divisas y el manejo de la liquidez. Para Justina Gedikian, analista de renta fija de Cohen, estos factores permiten sostener el carry hacia fin de año, por lo que la firma plantea reducir gradualmente la exposición a dólares y aumentar la de pesos, aunque manteniendo una cobertura acotada frente al riesgo electoral de 2027.
Ese posicionamiento se reflejó también en el desempeño de los instrumentos en pesos, que mantuvieron su resiliencia pese al deterioro de la deuda en dólares. En la semana, los bonos TAMAR subieron 0,8%, los CER y duales 0,7% y los activos de tasa fija 0,5%. La BONCAP a abril rindió 2,1% TEM, por encima del 1,8% de inflación mensual promedio esperada.
Ante este panorama, desde Cohen recomiendan CER en el tramo corto y tasa fija en el largo, mientras mantiene una posición acotada en dólar linked como cobertura. Para la porción dolarizada, Gedikian señala al AO27, que vence después de las elecciones de 2027, y a ON de corto plazo de emisores de buena calidad crediticia.
El MSCI Merval resistió la presión externa y energía sostuvo al índice
La renta variable argentina logró cerrar la primera semana del nuevo MSCI Merval con una mejora en pesos, aunque la suba del dólar dejó al índice en terreno negativo medido en moneda dura. El indicador avanzó 1,4% en la semana en pesos y cayó 0,8% en dólares, en un contexto de corrección de las acciones globales y de señales de debilidad en la actividad local.
La rueda de este viernes, sin embargo, mostró un fuerte rebote: el índice subió 3,5% en pesos y 2,4% en dólares, ante las expectativas de una nueva recuperación de los activos argentinos a partir del resultado del balotaje presidencial de Brasil.
En este contexto, la evolución del índice estuvo marcada por una fuerte diferencia entre los sectores más expuestos al contexto internacional y aquellos vinculados a la economía doméstica. Entre los primeros, Oil & Gas continuó mostrando fundamentos favorables, beneficiado por la combinación de un petróleo elevado y el crecimiento de la producción de Vaca Muerta.
Vaca Muerta volvió a sostener el atractivo de las energéticas argentinas, en un contexto de mayor producción y precios internacionales del petróleo elevados.
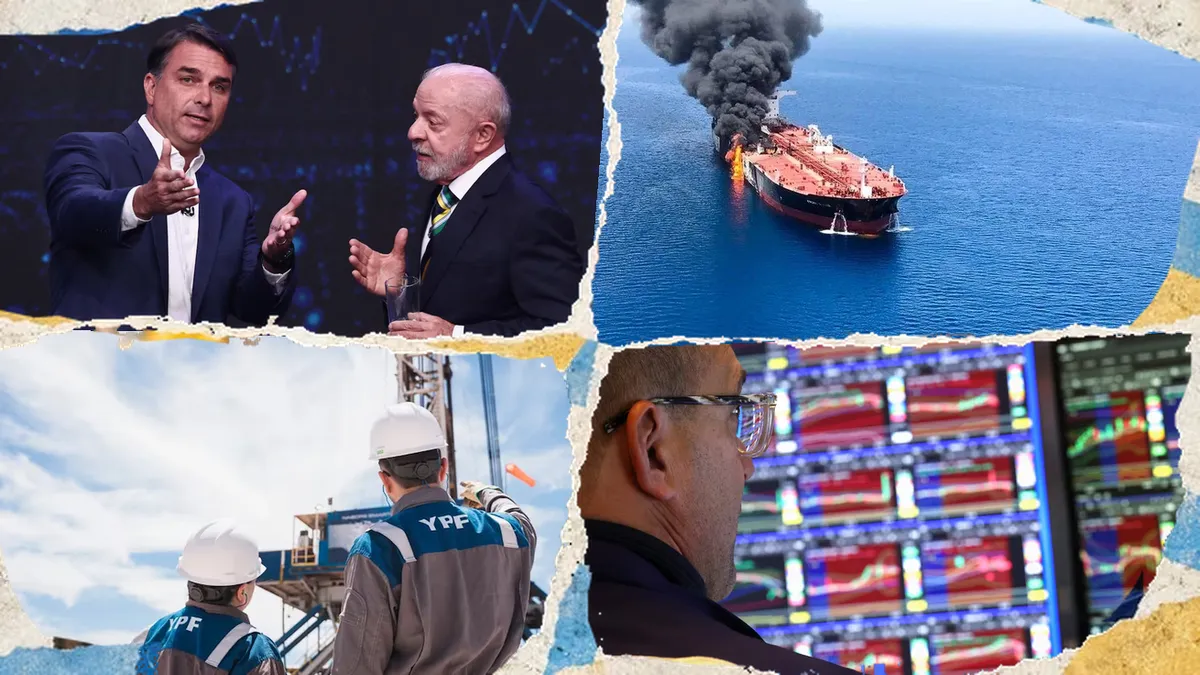
Durante el tercer trimestre, el Brent promedió u$s91,29 por barril, un 34% más interanual, mientras YPF alcanzó una producción de 248.000 barriles diarios, apenas 2.000 por debajo de su objetivo para diciembre. La prolongación del conflicto en Medio Oriente mantuvo los precios por encima de lo previsto y permitió a las compañías mejorar sus ingresos y márgenes.
Para IEB, esta combinación de precios internacionales, mayor producción y nuevas inversiones sostiene el atractivo de Oil & Gas y explica su elevada participación dentro de la cartera recomendada. La contracara está en los sectores más vinculados con la economía doméstica, cuyo desempeño depende en mayor medida de que la actividad consiga recuperarse.
En línea con esta lectura, IEB mantiene un posicionamiento defensivo, con 40% en Oil & Gas y 25% en reguladas, mientras asigna 8% a Loma Negra y 6% a IRSA ante una eventual mejora de la actividad. En bancos mantiene 20%, a la espera de una reducción de la morosidad y una recuperación de las valuaciones.
El petróleo, las tasas y Wall Street volvieron a elevar la volatilidad global
El contexto internacional volvió a imponer un límite a la recuperación de los activos argentinos, en una semana en la que la geopolítica volvió a trasladarse a los mercados a través del petróleo.
La tensión entre EEUU e Irán se intensificó con nuevos incidentes en el estrecho de Ormuz, ataques hutíes sobre instalaciones de Arabia Saudita y preocupaciones sobre infraestructura energética rusa.
En ese marco, el Brent pasó de retroceder al inicio de la semana a tocar u$s115 este viernes, después de que Donald Trump negara que existieran negociaciones con Irán. Los intentos de mediación de Pakistán y Qatar habían generado, en cambio, un alivio transitorio.
El petróleo volvió así a convertirse en un factor de riesgo para la inflación y las tasas globales, especialmente por la presión sobre los fletes y el gasoil. Si bien el Treasury a 10 años terminó la semana en 4,95%, por debajo del 5,1% de los días previos, la baja no implicó una relajación definitiva de las condiciones financieras.
Los ataques a buques en el estrecho de Ormuz volvieron a poner al petróleo en el centro de la tensión de los mercados globales.
El mercado redujo hasta cerca de 8% la probabilidad de una suba de tasas en octubre, pero mantiene en torno al 90% la posibilidad de un aumento en diciembre, por lo que el escenario de tasas elevadas durante más tiempo continúa vigente.
En ese contexto, la combinación de petróleo elevado, tasas todavía exigentes y dudas sobre las valuaciones también pesó sobre Wall Street. El mercado volvió a cuestionar el ritmo de inversión en inteligencia artificial y, sobre todo, si el crecimiento de las ganancias será suficiente para justificar el enorme gasto en infraestructura.
Meta, pese a superar las expectativas de ingresos, terminó cayendo cerca de 7% después de que sus inversiones en IA presionaran sobre los márgenes y el flujo de caja, mientras que Netflix cumplió en resultados, pero recortó su previsión de ingresos publicitarios para 2026.
Para los activos argentinos, este escenario externo dejó poco margen para profundizar el rebote, aunque la próxima semana ofrecerá nuevos datos para definir si la presión sobre las tasas puede moderarse. Los balances de Microsoft, Alphabet, Amazon y Apple permitirán evaluar si el mercado vuelve a convalidar el ciclo de inversión en IA, mientras que la inflación PCE y la decisión de la Fed serán claves para determinar la trayectoria de las tasas.
A nivel local, la agenda también estará cargada de factores con impacto sobre los activos argentinos. El miércoles 28 comenzará la temporada de balances con YPF y Vista, seguidas por TGS, Transener y Metrogas, mientras que hacia fin de mes el Tesoro enfrentará una nueva licitación.
Según Pablo Lazzati, CEO de Insider Finance, esta operación será una prueba del apetito por la deuda en pesos después del rollover de 136% de la anterior. En paralelo, Puente destacó la importancia de las negociaciones por el Presupuesto 2027 y la posible suspensión de las PASO, cuyos avances podrían contribuir a moderar la percepción de riesgo.
Finalmente, el balotaje brasileño del domingo 25 de octubre aparece como un potencial catalizador para las acciones argentinas, después del rebote observado sobre el cierre de esta semana.