- Las tres ventajas
- El apuro por los dólares
Ambos están ubicados en el hemisferio sur. Tienen temperaturas parecidas y territorios gigantes, a veces despoblados en zonas desérticas. Argentina y Australia son países hechos por inmigrantes, donde la abundancia de recursos naturales puede ser el motor del despegue económico o una “maldición”, de acuerdo a como se los administre.
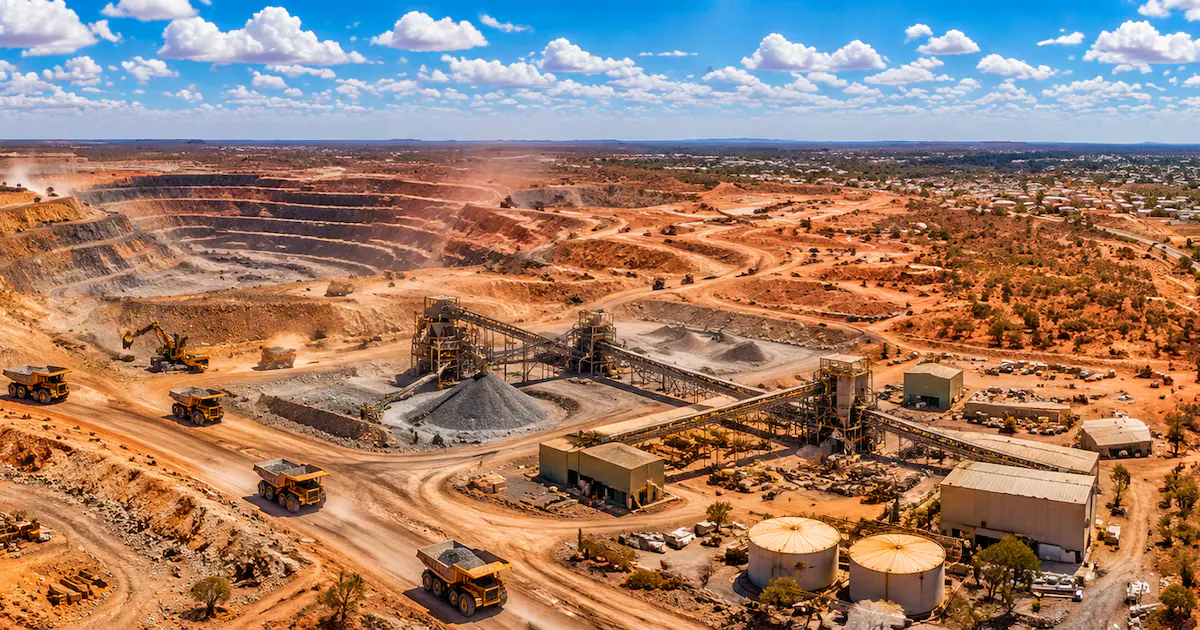
Los dos países ya son potencias agrícolas. Pero en minería, van a distintas velocidades. Australia construyó una de las industrias mineras más grandes del mundo y es líder en mineral de hierro y litio, además de uno de los mayores productores de oro, cobre, carbón y minerales críticos.
Varias de las mayores empresas mineras australianas están jugando fuerte en Argentina. “El Cronista” fue invitado al All Energy Australia, un encuentro de la industria energética por una empresa que pronto anunciará su desembarco en Buenos Aires.
En conversaciones informales, algunos proveedores de las compañías australianas -algunas de ellas, en el top 20 global- destacaron los aspectos y debilidades que ven en el desarrollo minero argentino.
Según los ejecutivos mineros, Argentina cuenta con una dotación geológica privilegiada, especialmente en litio y cobre. También anota grandes proyectos con potencial de producción durante varias décadas y costos competitivos. Y finalmente está el RIGI, que busca aportar estabilidad a largo plazo.
Del otro lado, el desarrollo de proveedores locales viene a un ritmo más lento del alcanzado en Australia. Y la ansiedad de los políticos por mostrar resultados “inminentes” también preocupa al sector privado.
Australia exportó cerca de u$s 200.000 millones en minería durante el año pasado, mientras que Argentina consiguió ventas externas por u$s 6000 millones. La minería australiana genera 33 veces más divisas que la argentina.
El país que se suele identificar con los “canguros” no es el principal productor minero -lo superan China, Estados Unidos y Rusia-, pero sí es el que más exporta.
En su canasta de exportaciones mineras brilla el hierro (casi 40%), seguido de distintas formas de carbón (20%) y el oro (19%), pero también hay otros recursos. En la Argentina, en cambio, oro, litio y plata explicaron el 95% de las exportaciones mineras de 2025.
Australia logró construir gigantes mineros internacionales, como BHP -la minera más importante del mundo por valor de mercado, de casi u$s 200.000 millones- o la anglo-australiana Río Tinto (u$s 140.000 millones). Fortescue completa el “trío de oro” de la minería en Australia, pero “sólo” vale u$s 36.000 millones. Para dimensionar, YPF -que es la empresa más grande de Argentina- vale u$s 19.000 millones a los ojos del mercado.
BHP es un jugador indiscutible en cobre, un mineral cuya demanda se espera que crezca por la expansión de los vehículos eléctricos, las energías renovables y la electrificación industrial. En Argentina, participa de Vicuña junto con Lundin Mining. Vicuña ya le adelantó u$s 250 millones al gobierno de San Juan, como adelanto de regalías. Anotó un RIGI de u$s 9700 millones, que puede llegar a u$s 18.000 millones. Además, BHP tiene otras iniciativas en Mendoza.
Río Tinto también posee un portfolio diversificado entre Salta, Jujuy y Catamarca. La adquisición de Arcadium Lithium reforzó esa posición y convirtió a Argentina en uno de los países más relevantes dentro de su cartera internacional.
Fortescue también tiene presencia exploratoria en San Juan. La compañía, cuya expansión estuvo originalmente basada en el mineral de hierro australiano, busca ampliarse a minerales críticos.
El litio es precisamente el mineral donde la comparación entre Australia y Argentina resulta más interesante. Australia produjo en 2024 unas 88.000 toneladas de litio contenido, equivalentes a aproximadamente 37% de la producción mundial, y ocupó el primer puesto. Argentina produjo unas 18.000 toneladas y quedó quinta, con alrededor de 6% a 8% del mercado mundial según la metodología utilizada.
La Argentina, sin embargo, podría correr con ventaja a futuro. El país concentra alrededor de 13% de los recursos mundiales de litio. Australia desarrolló su industria sobre roca dura, mientras que la Argentina tiene su principal ventaja en las salmueras de los salares del noroeste. Son modelos productivos diferentes que pueden formar parte de una misma estrategia global.
El oro también muestra el nivel de desarrollo alcanzado por Australia. El país se encuentra entre los principales productores mundiales y concentra alrededor de 10% de la producción global, mientras que Argentina ronda el puesto 24. En dinero, a Australia ya le ingresaron u$s 45.000 millones por ese mineral, mientras que a Argentina le ingresaron u$s 3600 millones.
Australia vs. Argentina
El mapa mineral
Posiciones internacionales y participación mundial de los minerales incluidos en la comparación.
Seleccioná un mineral
La fila seleccionada se destacará para facilitar la comparación entre ambos países.
Datos y posiciones según la información proporcionada para esta visualización.
El cobre aparece por eso como una de las principales oportunidades para ampliar la minería argentina. Australia ya produce unas 800.000 toneladas anuales y ocupa el octavo lugar mundial. Argentina todavía no tiene una producción relevante. “Tiene una cartera geológica con mucho potencial”, destaca un proveedor asiático de mineras australianas, que ya está en Chile. “Comparten la cordillera, el lado argentino está sub-explorado”, detalla como una de las principales ventajas de Argentina.
La segunda clave que destacan es la dimensión de algunos de esos proyectos. Las mineras miran recursos que tengan potencial de larga vida útil. Un proyecto grande permite distribuir las inversiones iniciales en infraestructura, producción y logística durante varias décadas y puede justificar la construcción de instalaciones que beneficien a toda una región.
En ese sentido, proliferan las menciones al “triángulo del litio” en el NOA.
La tercera ventaja es el marco de inversión. El RIGI establece estabilidad fiscal y regulatoria durante 30 años y contempla beneficios cambiarios para proyectos de gran escala. Para una minera, que compromete capital durante períodos muy largos antes de recuperar la inversión, la previsibilidad tiene un peso decisivo.
Australia construyó alrededor de sus grandes yacimientos redes ferroviarias, puertos, rutas, sistemas energéticos, proveedores especializados y servicios de ingeniería. En Argentina, muchos de los grandes proyectos todavía necesitan infraestructura que permita transportar mineral, garantizar energía y conectar las operaciones con los mercados de exportación.
“Tenemos ansiedad de recibir los beneficios de un proceso de construcción que va a llevar décadas”, observa Andrés Domínguez, responsable de la división Minería de la consultora Invecq y estudioso del proceso australiano.
“La escala actual no nació de una decisión administrativa aislada, sino de sucesivas décadas de inversión, aprendizaje e integración al comercio mundial”, advierte. Una clave son los METS.
Argentina vs. Australia
Dos economías a escala
PBI, ingreso por habitante, comercio exterior, población y superficie muestran distintas dimensiones de Argentina y Australia.
Brasil 🇧🇷
Seguido por China y EE. UU.
China 🇨🇳
Seguido por Japón y EE. UU.
Datos pendientes
PPA y principales industrias
Estos datos todavía no fueron proporcionados y no se completan con información externa.
Comparación
Australia tiene una economía y un volumen exportador mayores, mientras Argentina tiene una población más numerosa.
Las exportaciones equivalen al 13,1% del PBI argentino y al 15,9% del PBI australiano.
Valores según los datos proporcionados. La relación exportaciones/PBI se calcula a partir de los valores de PBI nominal y exportaciones.
METS significa Mining Equipment, Technology and Services: fabricantes de equipos, ingeniería, software, automatización, mantenimiento, logística, consultoría ambiental y soluciones tecnológicas.
“Muchos proveedores se desarrollaron hace décadas para resolver problemas de minas australianas cuando el comercio internacional estaba menos integrado; después acumularon experiencia y pasaron a competir globalmente. Hoy, esos proveedores son también empresas globales, con alianzas con las mineras en si, y suelen trabajar juntas en todo el mundo”, analiza Domínguez.
“Se creó un ecosistema que da competitividad y que también exporta tecnología y servicios, no solamente minerales. Esa es una de las grandes enseñanzas australianas”, observa.
El desarrollo de proveedores locales es uno de los asuntos más espinosos. “No aparecen por ley, decreto ni cupo: necesitan demanda sostenida, inversiones, estándares, financiamiento, formación, innovación y años de experiencia”, puntualiza Domínguez.
Australia construyó su entramado en una etapa histórica menos globalizada; Chile también desarrolló proveedores mineros competitivos tras décadas de expansión.
“Tampoco se puede enfrentar a estas empresas globales con proveedores locales que compitan por puro por voluntarismo o imposición legal, mas allá que el objetivo del desarrollo y mano de obra local sea una necesidad real y sea compartido. Las políticas de compras pueden facilitar acceso e información, pero un porcentaje obligatorio no reemplaza capacidades técnicas ni competitividad”, dice Domínguez.
Más Videos
Más noticias de Minería
- Luz verde para un súper RIGI minero: la millonaria inversión es un 60% superior a la anunciada a MileiMembers
- Súper RIGI, GNL y Vaca Muerta: los temas que quedan en la agenda de Energía y MineríaMembers
- “Hasta la peluca”: los abogados de la City están ‘a full’ con los RIGI y los negocios que vienen en la era MileiMembers
Fuente: El Cronista — Nacionales — ver publicación original.