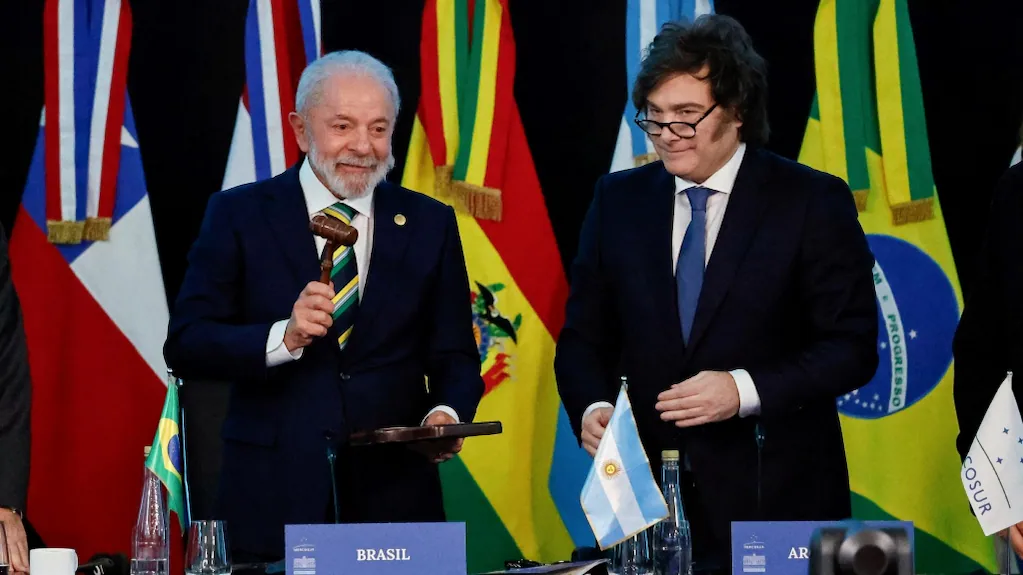
El desenlace de la segunda vuelta presidencial en Brasil, celebrada el 25 de octubre, reconfiguró de un plumazo las expectativas de los inversores sobre la mayor economía de la región. Luiz Inácio Lula da Silva logró la reelección frente a Flávio Bolsonaro, con el 51,8% de los votos válidos frente al 48,2% de su contrincante, un resultado que revirtió el desempeño de la primera ronda y que sorprendió a un mercado que venía asignando una probabilidad mayor a un cambio de signo político.
Esa discrepancia entre lo que se anticipaba y lo que finalmente ocurrió explica la magnitud de la reacción que se desató en las ruedas posteriores. La respuesta de los activos brasileños fue tan inmediata como contundente.
El principal fondo que replica ala bolsa de ese país llegó a desplomarseun 26% durante la primera jornada posterior a los comicios, para cerrar con una caída del 20%, su segundo peor registro después del derrumbe que provocó la pandemia. El índice accionario de referencia, por su parte, activó al abrir el mecanismo que suspende transitoriamente las operaciones ante movimientos bruscos, algo que no sucedía desde marzo de 2020, y terminó la sesión con una baja del 14%.



El comportamiento de los flujos de capital ilustra la velocidad con que giró el humor de los inversores. En las tres ruedas en torno a la votación, los extranjeros retiraron de la plaza bursátil brasileña el equivalente a unos US$1321 millones, de los cuales unos 526 millones correspondieron al lunes posterior a la elección. El retroceso, además, no se agotó en ese primer día, sino que se prolongó a un ritmo cercano al 1% diario durante el resto de esa semana.
El contraste con las semanas previas resulta llamativo, porque a comienzos de octubre, tras conocerse el resultado de la primera vuelta, el ingreso de capitales había alcanzado un récord diario desde 2008. Todo el mes, de hecho, todavía exhibe un saldo neto positivo, lo que revela hasta qué punto la definición electoral alteró de manera abrupta una tendencia que hasta entonces resultaba favorable.
Más allá del sacudón financiero, el verdadero foco de preocupación de cara al futuro reside en la situación fiscal del país vecino. El déficit consolidado del sector público brasileño cerró 2025 en un elevado 8,3% del producto, explicado en su mayor parte por el peso de los intereses de la deuda, y las estimaciones para 2026 anticipan un rojo financiero cercano al 9%.
El endeudamiento bruto del gobierno general, según estimaciones del Fondo Monetario Internacional (FMI), ronda el 100% del producto y se espera que continúe en ascenso. En ese marco, el crecimiento proyectado luce moderado, con una expansión estimada del 1,8% para este año y del 1,4% para el próximo, según las proyecciones del Banco Central de Brasil, bastante por debajo del 3% promedio que el país había registrado entre 2022 y 2025.
La relevancia de todo esto para la Argentina se comprende mejor al dimensionar el peso que Brasil tiene en su comercio exterior. El país es el principal socio comercial, ya que concentra en lo que va de 2026 alrededor del 16% del intercambio total de bienes, aunque esa participación se redujo respecto del 24% promedio que supo representar entre 2000 y 2015.
Las ventas argentinas al mercado brasileño rondan los US$9789 millones, mientras las compras alcanzan los US$12.005 millones, de modo que la balanza bilateral resulta deficitaria para la Argentina, un rasgo que se mantiene de manera casi ininterrumpida desde el año 2000.
La composición de ese comercio es la que vuelve especialmente sensible la relación. Más del 60% de lo que la Argentina le vende a Brasil son manufacturas industriales, con el complejo automotor a la cabeza, que representa cerca del 44% del total, seguido muy de lejos por los cereales, los lácteos y la energía.
La dependencia se aprecia con claridad al observar que Brasil absorbe alrededor del 65% de las exportaciones argentinas de vehículos y autopartes, un 60% de las de plásticos y cerca del 40% de las de lácteos y maquinaria, además de concentrar más del 90% de las ventas de fibras sintéticas y plomo. En buena medida, por lo tanto, la suerte de la industria exportadora argentina está atada al dinamismo de la demanda brasileña.
El canal por el cual la elección repercute con mayor fuerza sobre la competitividad argentina es el del tipo de cambio. El real se depreció de manera brusca tras el balotaje, al pasar de rondar los 4,98 por dólar a cerrar la semana en torno a los 5,47, un debilitamiento que supera el 9%.
Esa pérdida de valor de la moneda vecina deteriora de manera directa la competitividad de los productos argentinos, tanto en el propio mercado brasileño como frente a la competencia de bienes importados desde ese origen. En efecto, el tipo de cambio real bilateral se redujo alrededor de un 7% en apenas unos días, una variación que presiona sobre los sectores que compiten con importaciones y que, de sostenerse, podría afectar también al turismo.
El contagio sobre los activos argentinos se verificó de inmediato y con intensidad. El riesgo país local trepó 58 puntos básicos en la primera rueda post electoral, muy por encima de los 6 puntos que promedió la región, y se ubicó durante la última semana de octubre en torno a los 800 puntos. El índice líder de la bolsa porteña cedió un 5% en esa primera jornada. Las noticias sigueron en negativo en el arranque de noviembre, con el indicador del JP Morgan arriba de 900 puntos por pimera vez en más de un año y los índices bursátiles, acciones y bonos en rojo.
El tipo de cambio mayorista oficial, por su parte, avanzó 0,8% en la última semana, mientras la autoridad monetaria se abstuvo de intervenir en el mercado de cambios durante tres ruedas y el Tesoro alternó ventas y recompras de divisas, en una muestra de la cautela con que se manejó la plaza local ante la turbulencia regional.
Leé también: El triunfo de Lula en Brasil reconfigura el escenario para el comercio y la relación económica con la Argentina
En ese contexto adverso, el Tesoro logró sortear con relativa holgura su prueba de financiamiento en pesos. En la última licitación, frente a vencimientos por 10,8 billones de pesos, consiguió una renovación del 107%, con una colocación diversificada entre instrumentos indexados por inflación, atados al dólar y a tasa fija o variable.
Un aspecto clave de esa operación fue el perfil de los vencimientos, ya que cerca del 62% de lo adjudicado vence antes de las elecciones de octubre de 2027 y el 38% restante después, de modo que estirar los plazos de la deuda en moneda local hacia adelante se vuelve un objetivo central para aliviar las necesidades de refinanciamiento en la antesala electoral.
El balance de la situación deja para la Argentina un panorama de luces tenues y sombras persistentes. Un Brasil que mantenga un crecimiento moderado seguiría demandando manufacturas argentinas, aunque sin aportar un impulso significativo, mientras el principal riesgo proviene de su delicado sendero fiscal, porque un deterioro adicional podría sostener las tasas en niveles elevados y limitar la expansión de toda la región.
El escenario más favorable para la Argentina, en definitiva, depende de que el gigante regional logre sostener su actividad sin profundizar sus desequilibrios fiscales y sin convalidar una depreciación persistente de su moneda, una combinación que no resulta sencilla de alcanzar y cuyo desenlace la economía local seguirá de cerca.
Federico Pablo Vacalebre es profesor de la Universidad del CEMA.