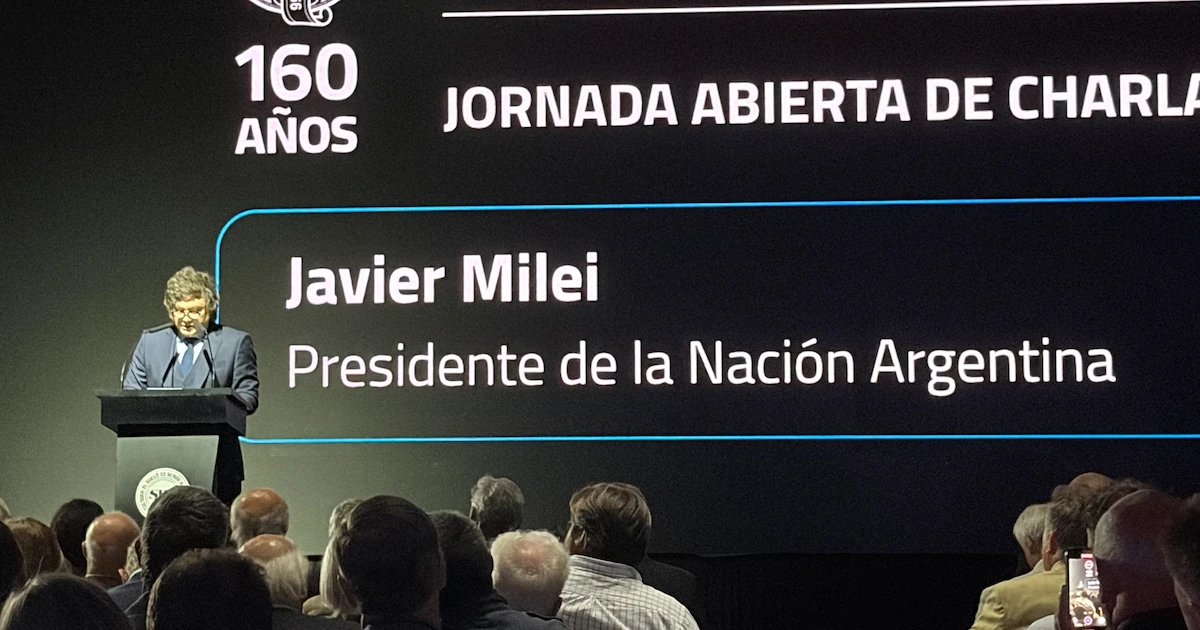
Relajar la política monetaria sería “tirarle nafta al fuego” de la inflación, dijo este viernes el presidente de la Nación, Javier Milei, en un acto por los 160 años de la Sociedad Rural Argentina (SRA). Rechazó así de plano ideas o propuestas de estímulo fiscal o monetario para combatir el aletargamiento del nivel de actividad económica, que según recientes proyecciones de consultoras y economistas profesionales terminará el año en cerca o incluso menos del 1% de crecimiento del PBI y, teniendo en cuenta la caída intra-año, dejaría un “efecto de arrastre” negativo para 2027.
De hecho, el más reciente informe semanal de Quantum muestra que el Banco Central “sigue abocado a evitar que excedentes monetarios presionen sobre el tipo de cambio y la inflación”. Lo hace controlando la oferta de base monetaria, con ayuda del Tesoro que emite títulos con condiciones atractivas para el mercado, renovando más del 100% de los vencimientos.
La base monetaria cayó 13,3% real en la comparación anual
Con datos al 29 de octubre, la consultora precisa que la base monetaria cayó 13,3% real —esto es, restando la inflación— en la comparación anual. Uno de los elementos que contribuyó a esa disminución fue la decisión del BCRA de estabilizar las alícuotas de efectivo mínimo —y su forma de integración—, una vez superada la etapa de política monetaria fuertemente contractiva que se dio en el contexto de caída de la demanda de dinero durante el proceso electoral del año pasado. De hecho, el componente depósitos de las entidades en el BCRA —efectivo mínimo— cayó más que la base, -22,1% real anual-, y el circulante 7% real anual. Otro elemento que contribuyó a esa evolución fue el sostenido cambio en los medios de pago, con peso creciente de los digitales sobre los tradicionales.



De todos momentos, el momento de mayor apriete monetario parece haber pasado. “Considerando un período más corto, se observa que la base monetaria se redujo hasta alcanzar un piso a mediados de este año. Entre el 22 de mayo y el 29 de octubre pasado se expandió 2,5% en términos reales, el circulante crece 3,2% real y el efectivo mínimo en 1,3%”, dice un pasaje del informe.
En el período el único factor de expansión de la base fueron las compras de divisas del BCRA al sector privado, por el equivalente a $10,2 billones, porque si bien el sector público le compró dólares al BCRA por $2,2 billones, lo hizo con depósitos que tenía en la entidad —que bajaron en $2,4 billones— dejando un efecto monetario casi totalmente neutro. Parte de la expansión por compra de divisas al sector privado fue absorbida mediante la venta de títulos públicos de la cartera del BCRA y operaciones de pases pasivos por $5 billones.
Quantum precisó también la evolución de los depósitos en pesos del sector privado —cayeron 1,2% real, debido a una disminución del 9,5% real de los “depósitos transaccionales”, mientras a plazo fijo aumentaron 5,8%, siempre real—, los préstamos en pesos y las tasas de interés bancarias. Los préstamos al sector privado en pesos caen 1,1% real anual, en línea con los depósitos, con la caída concentrada en los préstamos de consumo —49,5% del total y en los que mayormente incide el aumento de la mora—. Los préstamos a empresas —35% del total— y otros préstamos, aumentan. Ahí también la morsa parece haber aflojado un poco, pues desde el 22 de mayo el total de préstamos crece 0,9% real, motorizados por créditos a empresas, hipotecarios y prendarios. De hecho, en los últimos 30 días los préstamos totales en pesos se recuperan a un ritmo del 0,2% real mensual.
Mientras, las tasas en pesos se mantuvieron relativamente estables. Las tasas pasivas en niveles de 1,6-1,8% de Tasa Efectiva Mensual (TEM), negativas en términos reales en la primera parte del año, levemente positivas actualmente y superiores a la depreciación del tipo de cambio peso-dólar, pues el oficial se depreció 5,3% nominal hasta el 29 de octubre, a un promedio mensual de 0,55%, muy inferior a la inflación en pesos. Las tasas activas, en cambio, fueron positivas en términos reales —algo menos para empresas— y muy superiores a la depreciación del peso.
El monetarismo de Milei
Los datos y la propia palabra presidencial confirman así la decisión de mantener la dureza monetaria contra viento y marea. Varios economistas profesionales ven en la política monetaria la principal causa del menor o casi nulo crecimiento de la economía, que el gobierno atribuye en cambio al cambio de las condiciones internacionales.
Milei se atiene con fe religiosa a la afirmación de que la inflación es “siempre y en todo lugar un fenómeno monetario”, una sentencia apodíctica (presentada como indudable y válida sin necesidad de demostración) de uno de los economistas que más admira, Milton Friedman.
En julio de 2025, cuando se inició la “Fase 2” del programa económico, mediante la absorción de los pesos que se emitían para comprar dólares, el ministro de Economía, Luis Caputo, aseguró en una entrevista radial que hasta ese momento el gobierno le venía “ganando por puntos” a la inflación, pero que en adelante el gobierno no emitiria mas pesos y que esa era “una mano de nocaut”.
A fines de diciembre de ese mismo año el presidente Milei sostuvo en otra entrevista que un reciente paper había estirado el rezago para que la política monetaria muestre su efectividad de un plazo original de entre 18 y 24 a un total de 26 meses, y que como el gobierno había terminado de sanear el balance del BCRA en junio de 2024, la inflación mensual comenzaría “con un cero adelante” en agosto de 2026.
La inflación, sin embargo, se mantuvo en un estrechísimo rango de inflación acumulada en doce meses de entre 33,5% anual en agosto de 2025 al 33,3% en septiembre de este año, con un mínimo de 31,3% en octubre de 2025 a un máximo de 33,8% en julio de este año. Lo que parece haber colapsado es más bien el ritmo del nivel de actividad. A lo largo de ese proceso, la palabra oficial se devaluó mucho más que el tipo de cambio.