Presentaron un proyecto de ley para eliminar el Impuesto sobre los Ingresos Brutos en la provincia de Buenos Aires. La iniciativa fue impulsada por un diputado del bloque de La Libertad Avanza y buscará quitar el tributo que, por ejemplo, se aplica sobre la facturación de un negocio, independientemente de cuánta ganancia se haya obtenido.
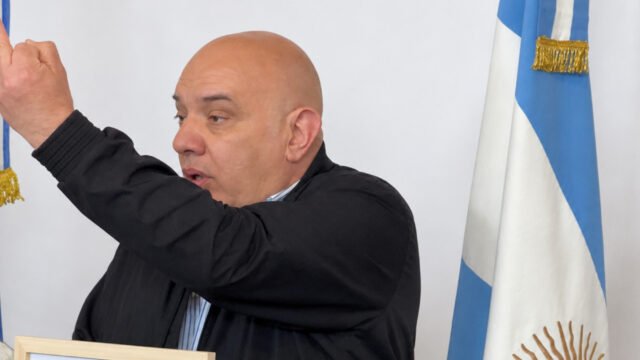
La iniciativa presentada por Oscar Liberman apunta a que este impuesto sea reemplazado por un esquema aplicado exclusivamente al consumo final de bienes y servicios. En tanto, propone una transformación estructural del sistema impositivo bonaerense, con una implementación gradual que deberá completarse en un plazo máximo de cinco años.
El nuevo tributo se denominaría Impuesto Provincial al Consumo Final (IPCF) y su diferencia central con el esquema vigente radica en el momento en que se cobra: a diferencia de Ingresos Brutos, que grava cada etapa de la actividad económica, el IPCF se aplicaría únicamente cuando un bien o servicio llegue al consumidor final. Las operaciones destinadas a reventa, producción o transformación quedarían fuera del gravamen hasta ese punto de la cadena.



El argumento central del proyecto es que el sistema actual genera una acumulación del tributo en cada eslabón productivo, lo que termina trasladándose al precio final que pagan los consumidores. “Ingresos Brutos es uno de los impuestos más distorsivos que tenemos. Castiga la producción, encarece los bienes y servicios y perjudica especialmente a las empresas que necesitan competir con productos de otras provincias o del exterior, ya que se va acumulando en cada etapa de producción y comercialización, y termina incorporándose al precio que pagan los consumidores. Es un sistema que genera costos ocultos, desalienta la inversión y le resta competitividad a nuestra economía. Nuestra propuesta es cambiar esa lógica de raíz: que el impuesto se cobre una sola vez, cuando el producto llega al consumidor final”, sostuvo Liberman al fundamentar la iniciativa.
En términos fiscales, el proyecto fija una alícuota general máxima del 6,25% sobre el precio neto de cada operación. Los fundamentos del texto, elaborados con datos de 2025, estiman que una tasa del 6,11% sería suficiente para mantener el nivel de recaudación provincial. El esquema contempla además una alícuota diferenciada, más baja, para medicamentos, insumos sanitarios y transporte público, así como reintegros focalizados para hogares de menores ingresos.
Respecto de la implementación, la propuesta establece un período de transición de hasta cinco años. Durante ese lapso, deberán incorporarse anualmente al nuevo régimen sectores que representen, como mínimo, el 20% de la recaudación de Ingresos Brutos del ejercicio anterior. A medida que cada actividad migre al IPCF, dejará de tributar bajo el esquema anterior, y se prohíbe expresamente que una misma operación quede alcanzada por ambos tributos en simultáneo.
Liberman defendió el carácter gradual de la reforma: “No estamos proponiendo una medida improvisada ni un salto al vacío. Planteamos una transición ordenada, con reglas claras y mecanismos para preservar los recursos públicos. El objetivo es avanzar hacia un sistema tributario más eficiente, transparente y favorable a la actividad económica, sin comprometer el funcionamiento del Estado”.
El texto también incorpora disposiciones orientadas a proteger las finanzas de los municipios bonaerenses. El nuevo esquema se integraría a la masa coparticipable y se crearía un Fondo de Compensación Municipal para asistir, durante los primeros tres años de vigencia, a las comunas que registren una caída en sus recursos por efecto de la transición. Además, se reconocerían los saldos a favor acumulados bajo Ingresos Brutos, que podrían aplicarse a otras obligaciones tributarias o solicitarse en devolución según los casos previstos.
Entre las herramientas de control que incorpora la iniciativa figura el Certificado de Reventa Digital, un instrumento que permitiría identificar las operaciones destinadas a etapas intermedias de producción o comercialización y distinguirlas de las ventas al consumidor final. El proyecto también prevé evaluaciones periódicas del impacto fiscal y económico del nuevo régimen, con participación de organismos provinciales, especialistas del sector privado y representantes de distintas actividades.
“La provincia de Buenos Aires tiene un enorme potencial productivo, pero necesita un sistema tributario que acompañe su desarrollo en lugar de obstaculizarlo. El Estado no puede seguir convirtiéndose en una carga adicional en cada etapa de la actividad económica. Esta reforma apunta a generar mejores condiciones para producir, invertir y crear empleo, y a construir una provincia más competitiva”, concluyó Liberman.