Desde Mar del Plata – Con pocas expectativas para la reducción de la morosidad y la recuperación del crédito, los bancos públicos buscan su lugar en la dura competencia del sistema financiero, donde enfrentan no solo a sus pares privados sino también a las billeteras virtuales y a los bancos digitales. Para ello, mientras esperan que el escenario macro les otorgue alguna tregua, empujan sus herramientas tecnológicas para enfrentar esa pelea.
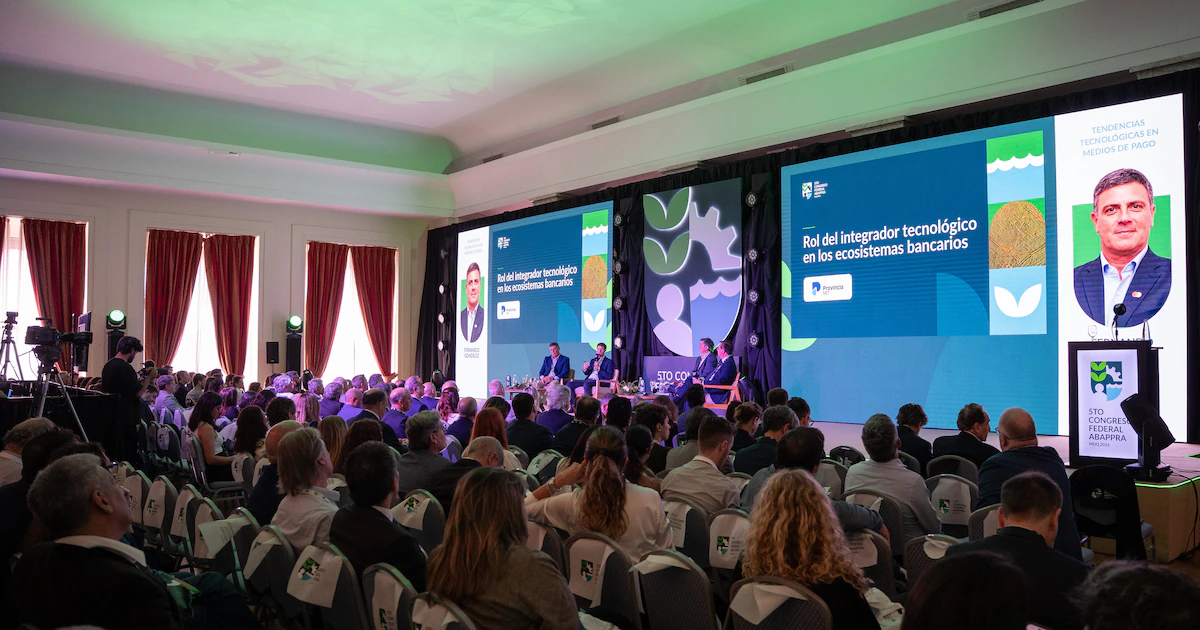
Así lo explicaron varios participantes del 5° Congreso Federal de la Asociación de Bancos Públicos y Privados (Abappra), que se llevó a cabo ayer en el Hotel Provincial de Mar del Plata, con el presidente de esa entidad y del Banco Provincia, Juan Cuattromo, como voz central y anfitrión. El debate atravesó temas financieros, operativos y tecnológicos, pero con la morosidad del crédito como eje imposible de esquivar.
Varios de los representantes de los bancos disertaron sobre las causas del crecimiento de la irregularidad y las escasas posibilidades de mejora en el corto plazo. Aún cuando el pico del problema parece haber llegado, más en el crédito a individuos que en el corporativo, los préstamos presentan pocas perspectivas de crecimiento.



“La mora se estabilizó y se está reduciendo de a poco, pero nos obligó a ponernos más ácidos a la hora de evaluar los préstamos. Nos hubiera ido mejor si otorgábamos más créditos, pero debemos ser cautelosos”, explicó a Infobae Raúl Paolasso, presidente de Bancor.
“Desde fines de 2025 empezamos a dar refinanciaciones, incluso empezamos a contactar a clientes con dificultades antes de que caigan en mora, en forma preventiva”, agregó. El directivo detalló que la morosidad en el banco cordobés llegó en septiembre a 10,98% -el mes previo era 11,8%- dato que surge de 8,45% en empresas y 12,11% en créditos al consumo. En este último segmento, la mora es de 13,30% en préstamos personales y 14,30% en tarjetas de crédito, en ambos casos por debajo del mes anterior.
Gastón Rossi, director del Banco Ciudad, dio un dato que grafica cuál es la situación de la morosidad. Explicó que en la entidad el 50% de los deudores representan solo el 5% del monto en mora y deben menos de la mitad de un salario privado promedio. A la vez, existe un 8% de los deudores que representa el 60% del total en situación irregular.
Según explicó, el sistema venía llevando adelante “la licuación típica de los créditos a tasa fija con inflación. Eso se combinó con un boom de crédito en el que se relajaron algunos estándares crediticios en el sistema durante la fase más expansiva. Ahora hay que encontrar todas las alternativas posibles de refinanciación, por la tasa, por el plazo o por cualquier otra vía”.
El economista Pablo Moldovan, director de CP Consultora, detalló en su disertación las causas de la macro que derivaron en el escenario de morosidad: “La economía argentina está en crisis y pronto se confirmará que llegó a una recesión técnica. Venimos de 15 meses consecutivos de destrucción del empleo formal, crecimiento de la informalidad, crisis de ingresos y una cantidad de empresas concursadas que se duplicó.”
Muchos bancos están pasando las deudas a situación de incobrabilidad, lo que a su vez empuja las tasas hacia arriba unos cinco puntos porcentuales en promedio en el sistema. En ese sentido, Moldovan aseguró que gran parte del origen de la irregularidad hay que buscarla en que “la política monetaria es poco transparente y no convencional en sus definiciones”.
El Banco Provincia ya concretó 120.000 refinanciaciones por un monto de $ 700.000 millones, según explicó Cuattromo. No obstante, aseguró que no hay perspectivas de mejora mientras no haya recuperación del ingreso. “Las cifras de la mora nos preocupan, porque detrás de cada número hay una familia, una empresa o un productor que atraviesa un momento muy difícil. Nuestros bancos trabajan todos los días para ofrecer alternativas de regularización y refinanciación que permitan recuperar la capacidad de pago”, dijo el presidente del Provincia y de Abappra, quien pidió que los bancos actúen “en forma “contracíclica pero sin perder la solvencia”.
La competencia de las fintech y los bancos digitales
En ese escenario, los bancos estatales y cooperativos deben llevar adelante otro desafío: la creciente competencia del sistema financiero. Más allá de la mora, “los clientes ya no quieren la mejor rentabilidad, quieren la mejor experiencia. Y en el corto plazo vamos a ver mucha competencia: las fintech ya no son 4 chicos en un garage, sino empresas que saben lo que quieren los clientes en un escenario en el que la tecnología hizo caer las barreras para llegar a ellos”, explicó Pablo Peso, socio de consultoría en Deloitte. Destacó la pronta llegada al sistema del banco digital Revolut y la inminente transformación de Mercado Pago en entidad bancaria.
El experto de Deloitte aseguró que los bancos tienen por delante “márgenes en caída y morosidad en alza”. Y dejó a los banqueros de Abappra una sugerencia: que empiecen a jugar en equipo en lo que se puede. Presentó un esquema destinado a compartir servicios en tecnología, administración, seguridad y otros terrenos, para evitar la duplicación de tareas. “Compartir con otros bancos la información que no es diferencial permite ganar escala”, explicó Peso.
En otro panel, Fernando González (Mastercard), Mateo Piccolo (Provincia Net) y Diego Juárez (Red Link), señalaron los desafíos tecnológicos que vienen en el mundo del comercio online y los medios de pago. En ese aspecto, destacaron que el e-commerce en el que las personas compran online está dando paso, con una velocidad extrema, al comercio agéntico en el que los motores de IA compran para las personas. También explicaron la necesidad de incorporar herramientas que ayuden a evitar el fraude para dar tranquilidad tanto a los clientes como a los comerciantes.