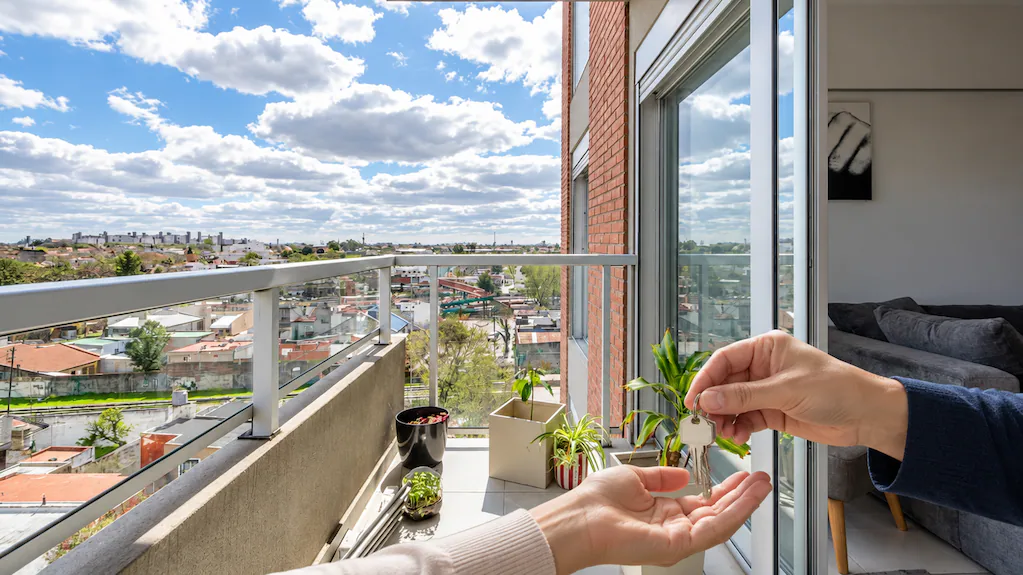
Se fue la Ley de Alquileres de 2020 y los últimos contratos firmados bajo esa normativa vencieron en estos días. La norma fue derogada por Javier Milei a fines de 2023, a través del DNU 70/2023, que modificó las reglas del mercado y permitió negociar libremente las condiciones de los nuevos contratos. Casi tres años después, CABA cuenta con una oferta récord de propiedades (cerca de 19.000 entre departamentos, casas y PH), pero la mayor disponibilidad no alcanza para resolver las dificultades de acceso a la vivienda.
La derogación de la normativa buscó revertir la caída de la oferta que provocaron los contratos de tres años y las actualizaciones anuales en un contexto de alta inflación. El escenario cambió: hoy hay más departamentos publicados, los contratos ofrecen mayor libertad para pactar condiciones y los inquilinos pueden comparar alternativas antes de tomar una decisión.
Leé también: Haciendo Argentina: Vaca Muerta y el plan de YPF para convertir el potencial energético en dólares y empleo
Sin embargo, alquilar continúa siendo costoso –hacer un nuevo contrato de $700.000 al mes exige un desembolso de $3.500.000 aproximados- y el problema ya no pasa solamente por conseguir una vivienda, sino por poder pagarla y sostenerla durante todo el contrato.
La mayor disponibilidad también modificó el poder de negociación. Los propietarios que antes podían elegir entre numerosos interesados ahora deben competir con otras unidades, revisar sus pretensiones y, en algunos casos, aceptar valores inferiores a los que cobraban en contratos anteriores. Las propiedades que salen al mercado con precios por encima de las posibilidades de la demanda pueden permanecer semanas o meses sin alquilarse.
Más oferta, pero con una demanda que elige
Josefina Pantano, presidenta de la Federación Inmobiliaria de la República Argentina (FIRA), comentó que para entender el escenario actual es necesario distinguir entre los contratos que ya están vigentes y los nuevos acuerdos que se negocian en el mercado: “Los primeros conservan las condiciones pactadas, mientras que los segundos responden a la relación entre la oferta disponible y la capacidad de pago de los interesados”.
Según el relevamiento del tercer trimestre de FIRA, realizado sobre más de 85.000 unidades administradas en todo el país, el 62,9% de los contratos de vivienda se actualiza cada cuatro meses. Para noviembre, los ajustes por el Índice de Contratos de Locación (ICL) alcanzan el 6,28% para los contratos con actualización trimestral, el 8,67% para los cuatrimestrales y el 15,81% para los semestrales.
La diferencia entre los ajustes pactados y los valores de los nuevos contratos es uno de los puntos centrales del mercado. De acuerdo con Pantano, un alquiler que se actualizó exclusivamente por ICL desde mediados de 2023 puede ubicarse hoy un 31% por encima del valor real de mercado. En el mismo período, los alquileres de referencia aumentaron un 23,7% en pesos, incluso por debajo de la inflación.
Esa brecha obliga a muchos inquilinos a revisar sus opciones antes de renovar. Si el contrato vigente quedó por encima de los valores que se piden por propiedades similares, el mercado ofrece argumentos para negociar una reducción o buscar otra unidad. El margen depende de la ubicación, el estado del departamento y las condiciones que pueda ofrecer cada propietario.
La demanda continúa activa, aunque es más selectiva. Pantano señaló que se alquilan con mayor rapidez los departamentos bien ubicados, en buen estado, con expensas razonables y precios competitivos desde el primer día. Las unidades de uno y dos dormitorios, cerca del transporte y de los servicios, concentran buena parte del interés.
El costo de ingresar sigue siendo una barrera
La disponibilidad de propiedades no resolvió el principal obstáculo para una parte de los hogares: el desembolso inicial. Entre el primer mes de alquiler, el depósito, la garantía y otros gastos asociados, ingresar a una vivienda exige reunir varios millones de pesos.
En CABA, el ingreso a un departamento de dos ambientes puede demandar entre $3 millones y $3,5 millones, según las condiciones del contrato. Esa suma representa una barrera incluso para quienes pueden afrontar el alquiler mensual, porque obliga a disponer de ahorros o recurrir a ayuda familiar y financiamiento.
Matías Araujo, investigador de la Fundación Tejido Urbano, advirtió que la mayor oferta y la moderación de los precios no implican una recuperación equivalente de la capacidad adquisitiva. Para dimensionar el problema, tomó como referencia un departamento que en septiembre de 2025 se alquilaba por $600.000. “Un año después, ese contrato alcanzaría unos $790.000 con el ICL y $801.000 con el Índice de Precios al Consumidor”, dijo.
En el mismo período, los salarios aumentaron un 32,66%, frente al 31,69% acumulado por el ICL y al 33,54% del IPC. La Canasta Total de la Ciudad, en tanto, subió un 33,86%. Aunque los indicadores evolucionaron a ritmos similares, el punto de partida importa: el poder adquisitivo de los hogares todavía presenta un deterioro cercano al 23% respecto de diciembre de 2016.
Las estimaciones de Tejido Urbano para septiembre de 2026 ubicaron el alquiler de un departamento de 50 m2 en CABA entre $798.000 y $889.000, según las bandas de referencia. Frente a un salario promedio estimado de $1.887.000, el valor inferior representa alrededor del 42% del ingreso, cuando a comienzos de año esa proporción rondaba el 38%.
Propietarios: bajar las expectativas para evitar la vacancia
La competencia entre propiedades también obliga a revisar la estrategia de publicación. En un mercado con más alternativas, fijar un precio excesivo no garantiza una renta mayor. Puede provocar el efecto contrario: meses sin ingresos, expensas y servicios a cargo del propietario, además del tiempo y los costos necesarios para volver a buscar un inquilino.
Pantano recomendó partir de una tasación profesional, basada en propiedades comparables de la misma zona y no solamente en los valores publicados en los portales. También planteó que los propietarios deben calcular el costo de la vacancia. Un mes sin alquilar equivale a perder el 8,3% del ingreso anual, una proporción que puede superar el efecto de aceptar un descuento moderado durante todo el contrato.
La negociación no pasa únicamente por el precio inicial. También pueden acordarse condiciones sobre la periodicidad de los ajustes, las garantías, el depósito o el momento del primer aumento. La flexibilidad puede ayudar a cerrar una operación sin resignar necesariamente toda la renta esperada.
Araujo coincidió en que el mercado está segmentado y que las expectativas deben responder a las características de cada propiedad y a la demanda efectiva. Según sus estimaciones, la rentabilidad bruta del alquiler volvió a ubicarse cerca del 6% anual durante 2026, aunque con diferencias según la zona. La rentabilidad real depende también de la ocupación, los gastos y la continuidad de los pagos.
Un mercado más flexible, con hogares todavía ajustados
La fragilidad económica de los inquilinos también aparece en las estimaciones de Tejido Urbano basadas en la Encuesta Trimestral de Ocupación e Ingresos (ETOI) del segundo trimestre de 2026. El 39,3% de los hogares inquilinos de la Ciudad se encuentra en situación de vulnerabilidad, frente al 18,5% de los hogares propietarios. Si se considera la fragilidad económica, la proporción alcanza al 52% de los inquilinos y al 24,96% de los propietarios.
Ese escenario condiciona tanto el acceso como la continuidad de los contratos. Un hogar puede reunir los requisitos para ingresar a una vivienda, pero enfrentar dificultades para sostener los pagos si sus ingresos son variables o pierden capacidad de compra.
Para quienes buscan alquilar o renovar, la recomendación es comparar valores de propiedades similares, calcular el costo completo del contrato y proyectar los aumentos según el índice y la periodicidad pactados.
Leé también: Empleados de Comercio acordó un aumento del 5,7% y un bono de $50.000: cómo quedan los salarios desde octubre
Los propietarios, por su parte, necesitan considerar que una renta sostenible depende de que la unidad permanezca ocupada y de que el inquilino pueda cumplir con sus obligaciones. La oferta récord abrió un margen de negociación que no existía durante los años de mayor escasez, pero la recuperación del mercado dependerá de que los precios encuentren un punto de equilibrio con los ingresos de los hogares.
“Las personas no siempre viven donde quieren ni en viviendas que se ajustan completamente a sus necesidades, sino donde sus ingresos les permiten”, concluyó Araujo.