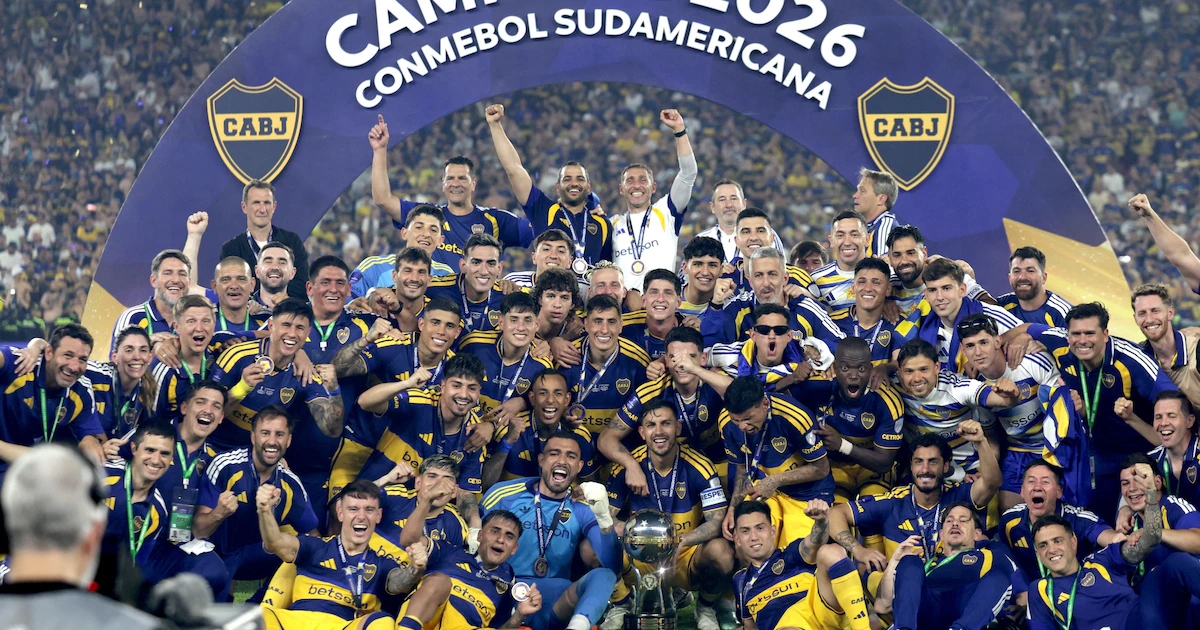
Con un triunfo por 2 a 0 ante Atlético Mineiro, Boca Juniors se consagró campeón de la Copa Sudamericana 2026. El presidente Juan Román Riquelme recibió dos cheques de la Confederación Sudamericana de Fútbol (Conmebol, que suman USD 13 millones. De lo que surge la pregunta: ¿cuánto deberá pagar de impuestos Boca por el premio a la Agencia de Recaudación y Control Aduanero (ARCA).
Pero la cuestión no se limita al club. Los montos que distribuya entre futbolistas y miembros del cuerpo técnico pueden tener un régimen distinto al que se aplica a la institución. Y falta determinar si existe una retención o una obligación tributaria en Colombia, donde se disputó la final, y de qué modo liquidó el premio el organizador.
El profesor de la Maestría de Derecho Tributario de la Universidad Austral y fundador de Proyecta C, Diego Fraga, planteó que el análisis debe comenzar por identificar quién percibe el dinero. “Boca, los jugadores y el cuerpo técnico son contribuyentes diferentes, y el tratamiento impositivo de uno no se traslada automáticamente a los demás”, explicó.



El beneficio impositivo de Boca
Según Fraga, el dinero que recibió Boca por el título está incluido dentro de la exención del Impuesto a las Ganancias prevista para las asociaciones deportivas sin fines de lucro. El punto central, indicó, no reside en la conquista de la Copa Sudamericana ni en la cifra del premio, sino en la naturaleza jurídica de la entidad y en la actividad que desarrolla.
Bajo ese criterio, no corresponde aplicar directamente una tasa del 35% sobre los USD 13 millones entregados por la Conmebol. La exención alcanza a las asociaciones deportivas que cumplen las condiciones exigidas por la ley, por lo que la percepción de recursos provenientes de entradas, acuerdos comerciales o competencias internacionales no altera ese tratamiento.
Fraga señaló que una entidad sin fines de lucro puede registrar ingresos importantes e incluso contar con un excedente económico. Boca puede recaudar por diferentes vías y recibir premios por resultados deportivos. La condición relevante consiste en que esos fondos se destinen a las finalidades institucionales y que el club mantenga los requisitos necesarios para acceder a la exención.
La situación de los jugadores
El escenario cambia cuando Boca destina parte del dinero a premios para los jugadores y el cuerpo técnico. Para esos beneficiarios, el importe asociado al resultado deportivo constituye, en principio, una remuneración vinculada con su actividad profesional. La exención que alcanza al club no se extiende de forma automática a quienes integran el plantel.
Hasta el momento no se sabe si se va a repartir el premio entre los jugadores y cómo se haría, aunque ayer en conferencia de prensa el director técnico de Boca, Rodolfo “Vasco” Arruabarrena, sostuvo que Riquelme va a tener que “tirarle un centro” a los chicos por los premios que recibió tras el triunfo.
Si el premio se reparte entre los jugadores y cuerpo técnico, para los residentes fiscales argentinos, las sumas obtenidas por premios se incorporan a los ingresos alcanzados por Ganancias. La escala del impuesto es progresiva y su tasa marginal máxima llega al 35 por ciento. Ese porcentaje no se traslada en forma uniforme al monto total que entregó Conmebol ni a cada integrante del equipo.
El cálculo depende de cuánto cobra cada persona, del resto de sus ingresos y de su situación impositiva. Fraga indicó que, si un jugador ya se ubica en el segmento superior de la escala por su remuneración habitual, el premio adicional puede quedar alcanzado por la tasa marginal más alta. En el caso del plantel de Boca, consideró que casi todos sus integrantes estarían en ese tramo.
El caso de los extranjeros
Fraga agregó una particularidad que puede generar diferencias entre los propios jugadores. La Ley del Impuesto a las Ganancias contempla un régimen especial para extranjeros que llegan a trabajar a la Argentina durante un período que no supera los cinco años y que cumplen los requisitos previstos.
Hoy Boca cuenta en su plantean con seis jugadores extranjeros entre los que están: Álvaro Montero (Colombia); Sebastián Villa (Colombia); Leandro Lozano (Uruguay); Carlos Palacios (Chile); Ángel Romero (Paraguay); y Enner Valencia (Ecuador).
Mientras esos futbolistas se encuentran dentro de ese régimen, tributan en la Argentina por sus rentas de fuente argentina. Sus ingresos de fuente extranjera quedan fuera del impuesto argentino durante ese período, bajo las condiciones que establece la norma. El especialista describió este mecanismo, en términos divulgativos, como una suerte de Tax Holiday —pausa fiscal transitoria— limitado a las rentas generadas fuera del país.
Esa regla no libera de Ganancias los sueldos ni los premios vinculados con la actividad desarrollada en la Argentina. Esas remuneraciones continúan alcanzadas por la escala que puede llegar al 35%. La diferencia puede aparecer si una parte del premio corresponde a actividades realizadas en el exterior y reúne las condiciones para considerarse renta de fuente extranjera.
La situación fiscal de cada jugador requiere una revisión individual. Para determinar el importe definitivo, se necesita conocer cuánto distribuye Boca, cómo se reparte el dinero, si las cifras se pactaron en términos brutos o netos, la residencia fiscal de cada beneficiario y la liquidación que emita Conmebol por los USD 13 millones entregados tras la final.
¿Colombia puede aplicar impuestos?
La final se disputó en Colombia, y esa circunstancia abre otro punto de análisis. La exención de Boca en Argentina no obliga al fisco colombiano. Sin embargo, tampoco permite afirmar que Colombia pueda aplicar un porcentaje sobre todos los premios acumulados por el club durante la competencia solo porque el partido decisivo se jugó en su territorio.
Fraga explicó que se debe determinar la naturaleza del ingreso, el vínculo entre el dinero y la actividad desarrollada en ese país, además de las normas aplicables al evento. La legislación colombiana contempla ingresos de fuente local originados en actividades deportivas realizadas dentro de su territorio, pero esa regla general no define por sí sola cómo se liquida el premio de una final internacional.
Para establecer si existe una carga en Colombia, se necesita identificar el instrumento o criterio que rige para esta edición de la Copa Sudamericana y revisar la liquidación del organizador. Fraga no afirmó que Boca deba pagar un impuesto colombiano por el premio, aunque tampoco dio por acreditada una exención específica.
El tratamiento fiscal de los premios deportivos puede formar parte de los acuerdos que se establecen para organizar finales internacionales. Por ese motivo, las condiciones de la sede y los instrumentos suscriptos para el partido pueden incidir sobre las retenciones, exenciones o reducciones que correspondan a los equipos participantes.
El antecedente de Ecuador
El especialista recordó un antecedente de la Copa Libertadores de 2022 en Ecuador. En esa oportunidad, el convenio con los anfitriones contempló gestiones para obtener una exoneración o reducción de impuestos vinculados con los premios entregados a los finalistas.
El fisco ecuatoriano confirmó que los pagos a los clubes brasileños que disputaron la definición no quedaron sujetos a una retención del Impuesto a la Renta en Ecuador, a partir de la aplicación del convenio entre ambos países. El antecedente muestra que la cuestión tributaria puede contar con soluciones específicas según la sede y las partes involucradas.
Fraga remarcó que ese episodio no permite trasladar el mismo resultado a Colombia. La existencia de una medida aplicada para la final de la Libertadores en Ecuador no alcanza para determinar qué régimen corresponde al premio que recibió Boca por la Copa Sudamericana 2026.