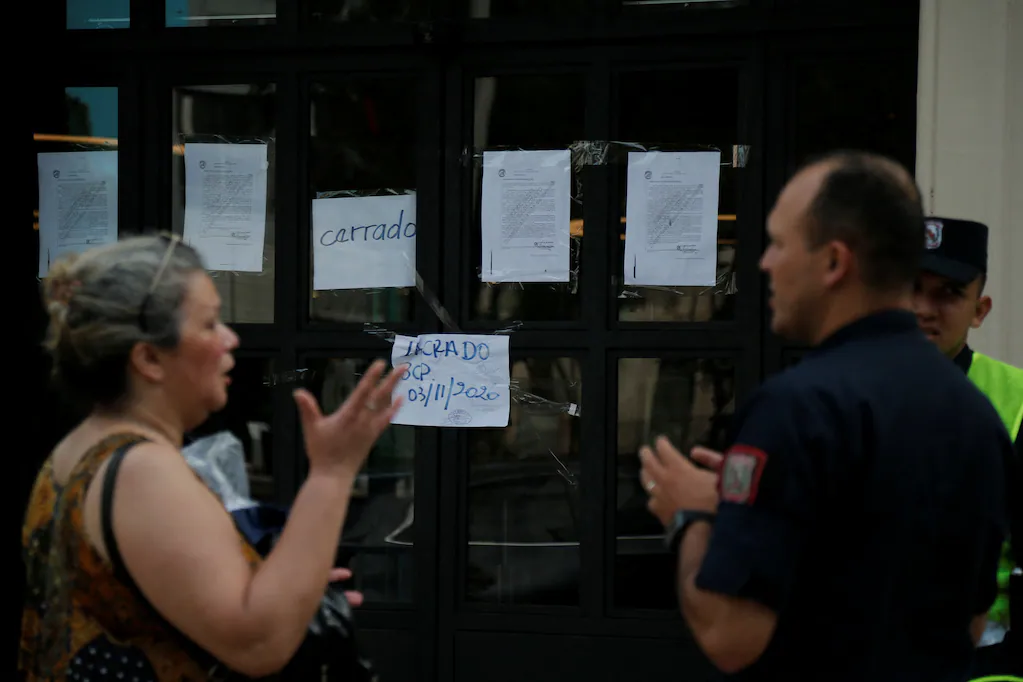
La crisis de Ueno Bank sacudió a Paraguay y encendió las alarmas sobre la estabilidad de su sistema financiero al punto que derivó en la renuncia del presidente, Santiago Peña. El Banco Central intervino la entidad, que había crecido hasta convertirse en uno de los principales bancos digitales del país, después de detectar un fuerte deterioro patrimonial.
La decisión dejó a millones de usuarios sin posibilidad de operar con sus cuentas, puso bajo la lupa inversiones de organismos públicos y abrió una investigación judicial sobre el manejo de la entidad y sus vínculos con el poder político.
Estas son las diez claves para entender qué pasó.



1. Un banco digital que creció a gran velocidad
Ueno Bank pasó de ser una financiera a convertirse en una de las entidades más populares de Paraguay. Obtuvo su licencia bancaria en 2023 y expandió rápidamente su presencia con una estrategia basada en servicios digitales, promociones y beneficios para captar clientes.
Llegó a tener alrededor de 2,9 millones de usuarios, más del 60% de la población adulta del país, y una red de más de 70 sucursales.
Su crecimiento acelerado lo convirtió en un actor central del sistema financiero paraguayo, pero también amplificó el impacto de su caída.
2. El Banco Central detectó un agujero en su solvencia
El detonante de la intervención fue el deterioro de los indicadores de solvencia. El Banco Central de Paraguay (BCP) informó que, luego de realizar ajustes a los estados financieros durante el proceso de regularización, el índice de solvencia de Ueno quedó por debajo del 50% del mínimo exigido por la normativa.
La solvencia mide la capacidad de una entidad para respaldar sus operaciones y absorber eventuales pérdidas con capital propio. En otras palabras, funciona como un colchón financiero para hacer frente a los riesgos.
La revisión de las cuentas dejó al descubierto que el banco no tenía el respaldo patrimonial que debía acreditar.
3. Créditos a empresas vinculadas con los dueños
Uno de los principales focos de la investigación son los préstamos otorgados a compañías relacionadas con los accionistas de la entidad.
Según las advertencias de los inspectores del Banco Central, Ueno había concentrado créditos en empresas vinculadas con sus propietarios, en algunos casos por encima de los límites legales y sin garantías suficientes para cubrir las deudas.
La investigación también puso la lupa sobre operaciones que no contaban con documentación adecuada. Entre los movimientos detectados, la agencia Associated Press informó que casi US$39 millones fueron destinados a tres empresas vinculadas con los propietarios en una sola jornada de septiembre de 2025.
4. Irregularidades contables que agravaron el problema
La revisión de los estados financieros también detectó gastos que habían sido contabilizados incorrectamente como activos.
Cuando los auditores corrigieron esos registros y ajustaron las cuentas, el capital disponible del banco se redujo de manera significativa. Esa diferencia fue determinante para que el indicador de solvencia quedara por debajo de la mitad del mínimo legal.
El problema, por lo tanto, no se limitaba a una falta transitoria de efectivo: había un deterioro en la capacidad patrimonial de la entidad.
5. La intervención y el cierre de los servicios
El 2 de noviembre, el directorio del Banco Central resolvió por unanimidad iniciar el procedimiento de resolución de Ueno Bank. La decisión se comunicó el 3 de noviembre y significó, en la práctica, el cierre de sus operaciones.
Las sucursales dejaron de funcionar y quedaron suspendidos los servicios de la aplicación, las tarjetas, las transferencias y las operaciones bancarias.
El procedimiento de resolución es un mecanismo legal que permite a las autoridades intervenir una entidad con problemas graves, preservar los activos disponibles y organizar la devolución de los depósitos o la transferencia de cuentas a otras instituciones.
6. Casi 3 millones de clientes quedaron sin acceso a su dinero
El impacto alcanzó a unos 2,9 millones de clientes. De un día para el otro, los usuarios dejaron de poder retirar efectivo, pagar con sus tarjetas o transferir sus ahorros.
La situación generó filas y protestas frente a las sucursales, mientras crecía la incertidumbre sobre cuándo podrían recuperar los fondos.
Las autoridades anunciaron que los depósitos cubiertos por el seguro de garantía serían restituidos y comenzaron a instrumentar pagos y la apertura de cuentas en otras entidades. La agencia AP informó que el proceso inicial contemplaba la apertura de cuentas para unos 280.000 clientes que operaban exclusivamente con Ueno.
7. Qué pasa con los depósitos: el seguro cubre hasta US$38.000
El Fondo de Garantía de Depósitos de Paraguay cubre hasta 75 salarios mínimos por persona y por entidad financiera. Al momento de la intervención, ese límite equivalía a 228,3 millones de guaraníes, aproximadamente US$38.600.
Según las estimaciones difundidas sobre el caso, esa cobertura alcanzaría a cerca del 97% de los depositantes.
Sin embargo, quienes tenían saldos superiores al monto garantizado enfrentan un escenario más incierto. Para esos casos, el Banco Central debe avanzar con los mecanismos de compensación entre activos y pasivos del banco para procurar recuperar la mayor cantidad posible de los fondos.
8. Los fondos de los jubilados también quedaron comprometidos
Uno de los puntos más delicados del caso es la exposición del Instituto de Previsión Social (IPS), el organismo público encargado de administrar los aportes previsionales y brindar cobertura de salud.
El IPS tenía inversiones por alrededor de US$355 millones en Ueno Bank, a través de certificados de depósito y bonos financieros. Esa cifra representa aproximadamente el 9% de su cartera de inversiones.
Además, la entidad bancaria gestionaba el pago de las jubilaciones de unos 32.000 beneficiarios.
El problema excedió así a los ahorristas particulares: también puso bajo presión recursos vinculados con el sistema previsional y otros fondos públicos.
9. Ocho directivos detenidos y una investigación por posibles delitos
La crisis también llegó a los tribunales. La investigación judicial derivó en la detención de ocho altos ejecutivos de Ueno, entre ellos el fundador del grupo, Miguel Vázquez, y el presidente del banco, Juan Manuel Gustale.
Además, los fiscales formularon cargos contra 27 funcionarios de la entidad y personas vinculadas con sus negocios, por presuntos delitos que incluyen lesión de confianza e intento de estafa.
La Justicia también dispuso medidas para congelar activos y preservar el patrimonio mientras avanza la investigación. Las responsabilidades penales deberán determinarse en el proceso judicial.
10. Los vínculos con Santiago Peña y una crisis que terminó en su renuncia
El escándalo adquirió una dimensión política por los vínculos entre Ueno, su grupo propietario y el presidente Santiago Peña.
El mandatario había sido accionista de Grupo Vázquez, el conglomerado que controla el banco, hasta marzo de 2025. Además, había designado al frente del Banco Central a Carlos Carvallo, quien había presidido Financiera Ueno, la entidad predecesora del banco.
Las conexiones generaron cuestionamientos sobre posibles conflictos de intereses y sobre la actuación de los organismos de control. Carvallo dejó la presidencia del Banco Central tras el estallido de la crisis y ocho directivos de Ueno quedaron detenidos.
El caso provocó protestas en Asunción y pedidos de juicio político impulsados por legisladores opositores y sectores del oficialismo. Finalmente, este jueves 5 de noviembre, Peña anunció su renuncia a la Presidencia de Paraguay, en medio de la crisis política desatada por el colapso bancario.
El episodio abrió un debate sobre la supervisión financiera, la relación entre el poder político y los grupos económicos y la protección de los ahorros de los ciudadanos.