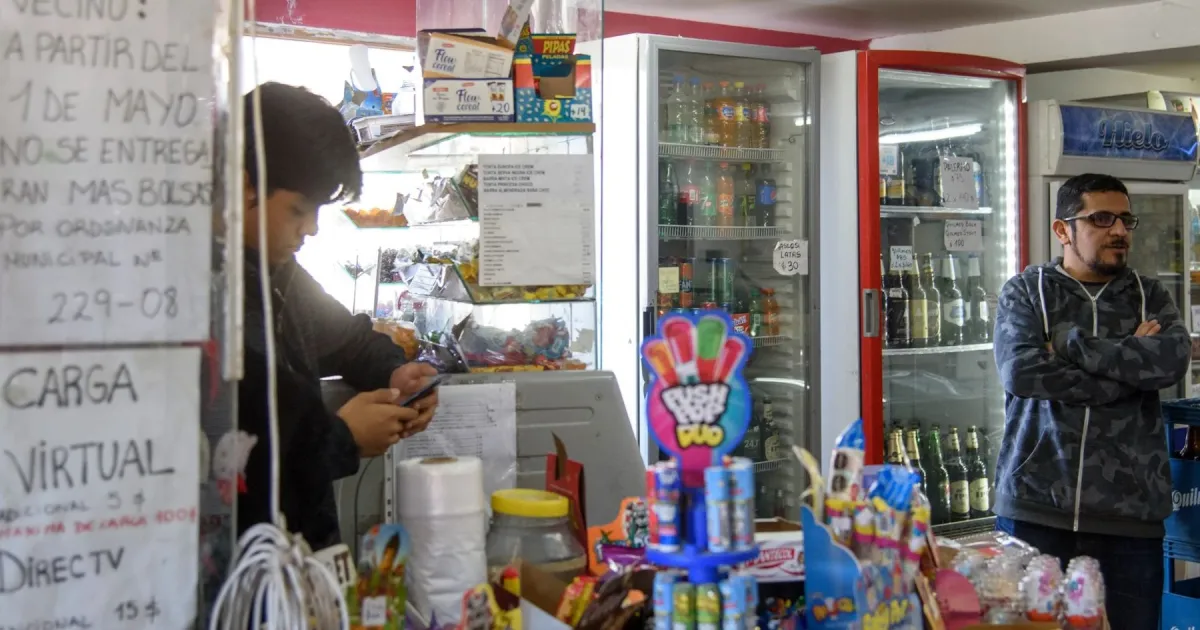
Del precio final de un alimento en un pequeño comercio, cerca del 42% corresponde a impuestos y cargas previsionales. Foto: archivo.
Cuando un consumidor paga $10.000 por un alimento en el almacén, ¿cuánto paga por el producto? ¿Cuánto se lleva el Estado? ¿Cuánto le queda al comerciante?
Según un estudio del Instituto Argentino de Análisis Fiscal (IARAF) difundido a fines de 2025, en un alimento gravado con IVA del 21% y vendido en un pequeño comercio, el 42% del precio final corresponde a impuestos y cargas previsionales acumulados a lo largo de la cadena (promedio de las principales ciudades). De esos $10.000, unos $4.200 son tributos. Con los $5.800 restantes se pagan materia prima, fletes, sueldos, alquileres y el margen de cada eslabón.



Cuando algo nos parece caro, solemos mirar al comerciante. Pocas veces nos preguntamos cuánto de ese precio depende de él.
Pero el número no lo dice todo. Todo Estado necesita recaudar, y una carga alta puede ser razonable si financia servicios que la justifican. La pregunta que importa para la competitividad es otra: no solo cuánto se paga, sino cómo.
Desde 2025, el régimen de transparencia fiscal obliga a informar el IVA en los tickets. Es un avance, pero parcial. Según el IARAF (Instituto Argentino de Análisis Fiscal), sobre el precio final el IVA explica el 17,4%; las cargas de seguridad social, el 9,4%; Ingresos Brutos, el 7,6%; Ganancias, el 4,4%; el impuesto al cheque, el 1,9%, y las tasas municipales, el 1,5%. Son estimaciones de incidencia sobre el precio, no alícuotas que paga el comerciante.
Allí aparece el primer problema de diseño. El IVA grava solo el valor que agrega cada etapa, porque permite descontar lo pagado en las compras. Ingresos Brutos, en cambio, se aplica sobre la facturación total de cada eslabón. El fabricante le vende al distribuidor, el distribuidor al mayorista, el mayorista al comercio: en cada paso el impuesto vuelve a cobrarse sobre un precio que ya lo incluye. Cuantos más eslabones, más pesa. Las tasas municipales calculadas sobre las ventas plantean una duda parecida: si una empresa paga más solo porque vende más, sin relación con el servicio que recibe, ¿es una tasa o es otro impuesto?
Quien administra una PyME conoce otra cara del problema: se puede vender mucho y, aun así, no llegar al vencimiento.
Facturación, rentabilidad y liquidez son cosas distintas. Cuando una empresa cobra una venta, parte de ese dinero es IVA que deberá ingresar más adelante. Mientras tanto, esa plata está en el banco y es fácil usarla para pagar proveedores o sueldos. Cuando llega la fecha, el impuesto sigue ahí; el dinero, no.
A eso se suman anticipos de Ganancias calculados sobre un año que quizás no se repita, y retenciones y percepciones que se cobran antes de que la obligación exista. Muchas PyMEs terminan con saldos a favor que no pueden usar: capital de trabajo inmovilizado que, en los hechos, financia al fisco.
Tener dinero en la cuenta no es tener ganancia. Gestionar una PyME exige conocer el margen de cada producto, pero también qué impuestos pesan sobre la operación y cuándo vencen.
Solemos tratar la competitividad como un deber de las empresas: mejorar procesos, incorporar tecnología, capacitar, profesionalizar la gestión. Y está bien: una PyME que no trabaja su eficiencia difícilmente sobreviva.
Pero hay un límite: la eficiencia opera, como mucho, sobre esos $5.800. Un empresario puede negociar con proveedores, ordenar su stock o automatizar tareas. No puede cambiar la alícuota de Ingresos Brutos, evitar que un impuesto se acumule en la cadena ni rediseñar el calendario de vencimientos. Tampoco puede esquivar el costo de cumplir: sistemas, contadores, declaraciones juradas, regímenes de información en tres niveles de gobierno, horas que no le agregan valor a ningún cliente.
Y ese costo no pesa igual para todos: una gran empresa lo diluye en millones de operaciones; una PyME, no. Eso la deja en desventaja frente a dos competidores: el importador que trae un producto fabricado bajo un sistema más simple y el informal de la vuelta de la esquina, que no paga ninguno de esos costos.
La competitividad, en definitiva, es el resultado de decisiones privadas y de condiciones públicas.
Nada de esto es un alegato contra los impuestos. Financian salud, educación, seguridad e infraestructura, que también son condiciones para competir. La discusión no es si pagar o no, sino si el sistema recauda de manera eficiente, equitativa y compatible con la producción: si castiga las cadenas largas, si cobra antes de que haya ganancia, si exige tres veces el mismo trámite.
Transparentar la carga completa le sirve al consumidor para entender los precios y al empresario para cuidar su margen y su caja. Para el Estado —nacional, provincial y municipal—, debería ser el punto de partida de una agenda de simplificación y coordinación.
No podemos pedirles a las PyMEs que compitan con el mundo sin saber cuánto les cuesta, simplemente, cumplir. Antes de decidir si un producto es caro o si alguien gana demasiado, conviene entender cómo se forma su precio. Quizás descubramos que una parte del problema no está en lo que cuesta producir, sino en lo que cuesta hacerlo en regla.
Fuente: Diario Río Negro — Regionales — ver publicación original.