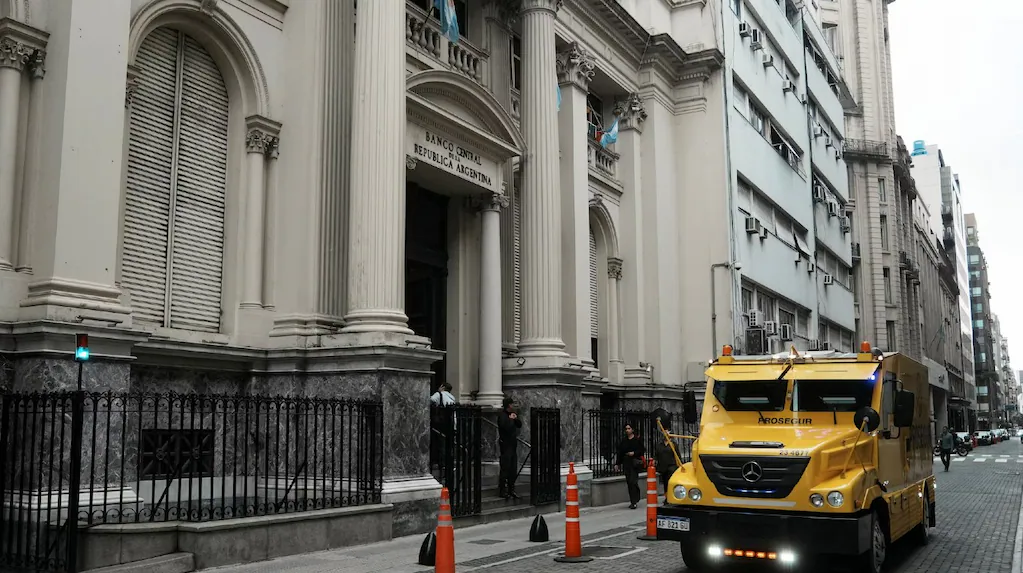
Tras la polémica por la administración de las reservas de oro y las observaciones de la Auditoría General de la Nación (AGN), el Banco Central (BCRA) defendió su estrategia de cobertura financiera y aseguró que obtuvo una ganancia inédita sobre esa posición. En su Informe de Política Monetaria de septiembre, la entidad explicó que las operaciones realizadas en 2024 y 2025 buscaron proteger el valor de sus tenencias frente a eventuales caídas del precio del metal, sin resignar la posibilidad de capturar una parte importante de las subas.
Según el organismo, la estrategia permitió capturar aproximadamente el 70% del aumento del precio del oro durante 2025, cuando el metal registró una suba del 66%. El BCRA reconoció que la operatoria tuvo un costo de oportunidad significativo por la magnitud de esa apreciación, pero sostuvo que las decisiones de cobertura deben evaluarse de acuerdo con los riesgos que buscaban reducir y la información disponible al momento de concretarlas.
El informe remarcó que el resultado de una operación no puede juzgarse únicamente a partir de la evolución posterior de los precios. Para el Banco Central, la evaluación debe considerar el objetivo original de la estrategia y los escenarios de mercado contemplados antes de que se materializaran los movimientos.
De acuerdo con el informe, el Banco Central mantiene 61,7 toneladas de oro, adquiridas entre 2004 y 2011. Desde 2006 utiliza instrumentos financieros derivados para administrar el riesgo asociado a las variaciones de su precio. Según el documento, esta clase de coberturas se implementó durante 13 de los últimos 20 años.
La decisión de retomar las operaciones en 2024 estuvo vinculada con la fragilidad de las reservas internacionales y con el peso creciente del oro dentro de los activos del organismo. A fines de 2023, las tenencias del metal estaban valuadas en US$4100 millones y representaban el 18% de las reservas internacionales. En octubre de 2024, cuando se reanudaron las coberturas, su valor había alcanzado los US$5200 millones, equivalentes al 19,3% del total.
El BCRA describió un escenario de fuerte vulnerabilidad al cierre de 2023. Las reservas internacionales netas eran negativas en US$11.200 millones y el 93% de las reservas en divisas estaba comprometido en operaciones de pase y swap con vencimiento en los siguientes 12 meses. En ese contexto, las divisas restantes alcanzaban para cubrir menos del 10% de los principales pasivos en moneda extranjera de la entidad, entre ellos, los depósitos de las entidades financieras.
El organismo también señaló que el precio del oro había acumulado una suba de casi 40% en los 12 meses previos a la reanudación de las coberturas. La combinación de un nivel limitado de liquidez y una mayor exposición al metal reforzó, según el informe, la necesidad de proteger el valor de esas tenencias.
Cómo funciona la cobertura financiera del oro
Las operaciones realizadas en 2024 y 2025 utilizaron instrumentos conocidos como zero-cost collars. La estrategia combina la compra de opciones de venta (puts), que permiten protegerse frente a una caída del precio, con la venta simultánea de opciones de compra (calls), que financian esa protección a cambio de limitar parte de las ganancias potenciales ante subas extraordinarias.
De esta manera, el Banco Central establece un piso de protección para el valor de mercado de sus reservas en oro sin afrontar un costo neto de prima al inicio. La prima que paga por las opciones de venta se compensa con la que recibe por las opciones de compra. El BCRA aclaró que estas operaciones se liquidan en divisas y no modifican las tenencias físicas de oro ni generan movimientos, compromisos o gravámenes sobre ese activo.
Durante 2025, el precio internacional del oro aumentó un 66%, una variación que el BCRA calificó como un evento de probabilidad estadística extremadamente baja: apenas 0,01%, según la estimación incluida en el documento.
Leé también: Ante la suba del riesgo país, el FMI le recomendó a la Argentina continuar con la acumulación de reservas
Esa suba provocó el ejercicio de las opciones de compra que el organismo había vendido para financiar la cobertura. Como consecuencia, el Banco Central no pudo aprovechar la totalidad del aumento del metal. Sin embargo, afirmó que logró capturar aproximadamente el 70% de la apreciación y que obtuvo una ganancia inédita sobre su posición de oro.
El organismo defendió la decisión al señalar que las estrategias de administración de riesgos deben analizarse desde una perspectiva previa a los acontecimientos, cuando todavía existe incertidumbre, y no solo a partir de los resultados observados después. En ese sentido, sostuvo que la cobertura permitió limitar la exposición a una eventual caída del precio del oro en un contexto en el que ese activo tenía una participación relevante dentro de las reservas internacionales.
El BCRA agregó que el resultado neto de la posición de oro, junto con las demás operaciones de la entidad, contribuyó a que en 2024 y 2025 registrara los mayores resultados económicos totales y realizables de los últimos 20 años.
Por último, el documento defendió la continuidad institucional de esta política de cobertura, vigente desde 2006 y basada en el Manual de Inversiones del organismo. Según el Banco Central, las operaciones realizadas desde diciembre de 2023 dieron continuidad a prácticas aplicadas durante las últimas dos décadas y auditadas sin observaciones por la AGN en ese período.