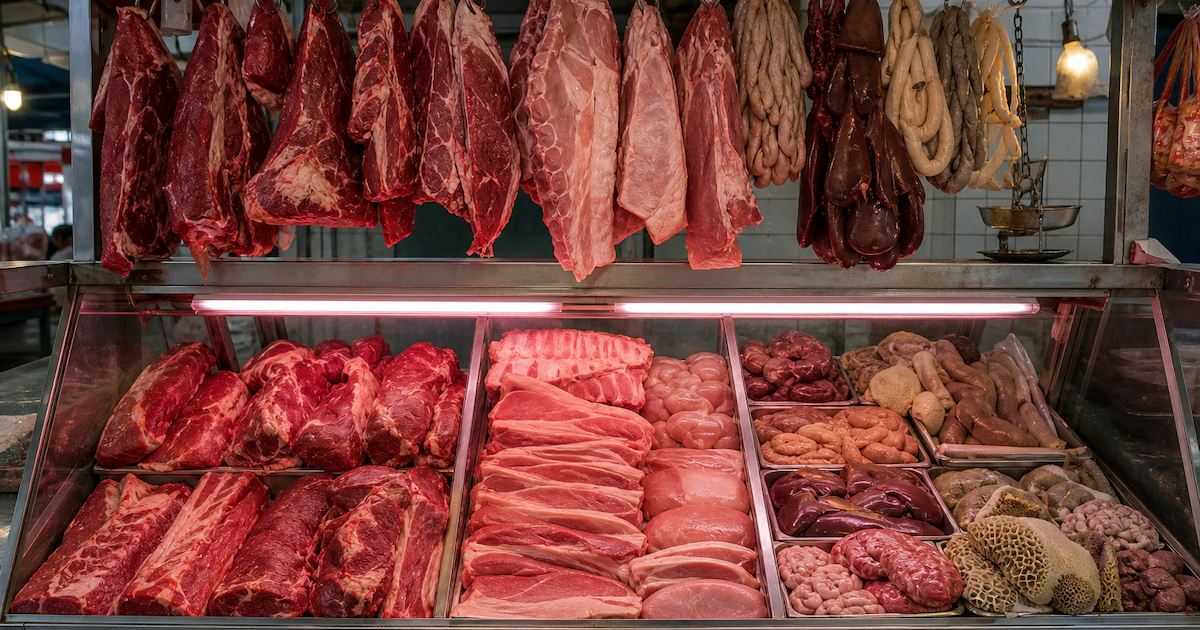
El consumo de carne vacuna por habitante cayó a 44,5 kilos por año en octubre de 2026, el nivel más bajo en décadas, según el informe mensual de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (Ciccra). El dato implica que cada argentino come 5,6 kilos menos de carne vacuna al año que hace 12 meses, una retracción interanual del 11,2 por ciento.
Se trata, sin embargo, de una tendencia que ya venía a la baja, dado que en los primeros 10 meses de 2026, el consumo aparente de carne vacuna totalizó 1,698 millones de toneladas res con hueso, es decir, 221.100 toneladas menos que en el mismo período de 2025. La caída responde a la combinación de una producción doméstica en retroceso y exportaciones que crecieron al mismo tiempo: entre enero y octubre, la producción retrocedió 6,5% interanual, mientras las ventas al exterior crecieron 6,9%, impulsadas en parte por la ampliación del cupo preferencial que Estados Unidos otorgó a la Argentina a fines de 2025.
El resultado fue que el mercado interno absorbió el 68,9% de la carne producida, 3,9 puntos porcentuales menos que en igual período del año anterior, y el abastecimiento al consumo doméstico se contrajo 11,5% interanual.



La faena tocó en octubre su peor nivel para ese mes desde 2016
Detrás de la caída en la producción hay un problema de oferta que viene de más atrás. En octubre de 2026 se faenaron 1,064 millones de cabezas en 346 establecimientos habilitados, el guarismo más bajo para un mes de octubre desde 2016 y un 11,6% inferior al del mismo mes del año pasado. La adversidad climática de los últimos años redujo las existencias de ganado disponible para faena, y el ciclo ganadero ingresó en una fase de retención de hembras que profundiza la escasez.
Por esta razón, por séptimo mes consecutivo, la caída interanual en la faena de hembras superó a la de machos: las vaquillonas se desplomaron 26,1% anual, mientras que las vacas bajaron 4,5%. En los primeros diez meses del año operaron 375 establecimientos que procesaron 10,24 millones de cabezas, 1,16 millones menos que en igual período de 2025, lo que ubica a la actividad en el puesto 32 entre los últimos 47 años.
La carne subió menos que la inflación
Pese a la contracción en la oferta, el precio de la carne en el mostrador casi no se movió en octubre. Según el relevamiento del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) en el área metropolitana, los cortes vacunos subieron un promedio de 0,1% respecto de septiembre, frente a una inflación general de 2,2% que registró el Indec en el mismo período. En lo que va de 2026, la carne acumula un alza de 15,7%, por debajo de la inflación general que ya superó el 26% acumulado hasta octubre.
La heterogeneidad entre cortes fue marcada. Las mayores subas en octubre correspondieron al lomo (2,4%), la carnaza común (1,5%) y la bola de lomo (0,9%). En el otro extremo, el peceto cayó 2,3%, el roast beef y el matambre bajaron 1% cada uno, y el asado retrocedió 0,7%. En términos interanuales, sin embargo, el promedio de los cortes vacunos acumula un alza de 44,5% frente a octubre de 2025, reflejo de los fuertes ajustes acumulados a lo largo del último año.
La moderación de los precios en los últimos meses reconfiguró la relación de la carne vacuna con otras proteínas. El pollo fresco subió 0,2% en octubre y acumuló 22% en los primeros diez meses del año; el pechito de cerdo no registró variación mensual y avanzó 14% en el mismo período. En la comparación interanual, el pollo aumentó 30,4% y el cerdo, 27%, ambos por debajo de la carne vacuna.
El último tramo del año suele traer una suba en la demanda de carne vacuna asociada a las fiestas de diciembre, un efecto estacional que históricamente presiona los precios al alza. El kilo vivo en el mercado de Cañuelas promedió $ 3.763 en octubre, con una baja de 1,3% respecto de septiembre en términos nominales y una caída de 1,9% en términos reales frente a un año atrás. Los valores reales de la hacienda acumulan ocho meses consecutivos de retroceso y se ubican casi 20% por debajo del pico registrado en febrero de 2026, lo que marca el piso desde el que el mercado deberá absorber la presión de fin de año.