El riesgo país superó nuevamente los 800 puntos esta semana y llegó a tocar un pico de 827 unidades este martes. Así, anotó el valor más alto desde octubre del año pasado. La escalada se da en medio de las elecciones de medio término en Estados Unidos, donde se descuenta que Donald Trump perderá poder en el Congreso.
Con un gobierno estadounidense más debilitado, los participantes del mercado dudan de la capacidad de la administración republicana de volver a ayudar a Javier Milei a hacer frente a los vencimientos de bonos del año que viene. Esa visión se ve reforzada por los fuertes compromisos que el país tiene con el FMI, ya que el organismo tiene privilegios al momento de cobrar.
Por lo tanto, las chances de default de la deuda se elevan y generan ventas de bonos argentinos. Como resultado, los títulos locales bajan de precio y, en contrapartida, sube su tasa de retorno. Esa es, precisamente, la dinámica que se refleja en el alza del riesgo país.



Alan Versalli, estratega de Cocos, consideró que la suba del riesgo país combina factores externos e internos. Entre los primeros, mencionó que una derrota fuerte del oficialismo estadounidense podría quitarle margen político al Tesoro estadounidense para seguir respaldando a la Argentina y agregó que a ello se suman la volatilidad del petróleo por el conflicto con Irán, la corrección de las tecnológicas y el ruido en Brasil tras el triunfo de Lula.
“Adentro, la actividad no repunta según los datos del tercer trimestre y los ingresos reales de los asalariados privados siguen por debajo del inicio de la gestión. Además, el Banco Central (BCRA) moderó el ritmo de sus compras de dólares. Todo esto lleva al mercado a cobrar una prima electoral cada vez más alta, y el riesgo país ya está en máximos desde octubre de 2025″, añadió.
Desde GMA Capital coincidieron en que el mercado de deuda empieza a incorporar una mayor incertidumbre sobre el escenario electoral de 2027, al tiempo que se ve una apreciación del peso frente a las monedas de los socios comerciales. Y apuntaron que esa divergencia no puede sostenerse indefinidamente.
Según un informe de Portfolio Personal Inversiones (PPI), para que el riesgo país tenga una recuperación sostenida será necesario que empiecen a despejarse las dudas que pesan sobre la deuda argentina.
El Gobierno busca llevar calma sobre los pagos de 2027
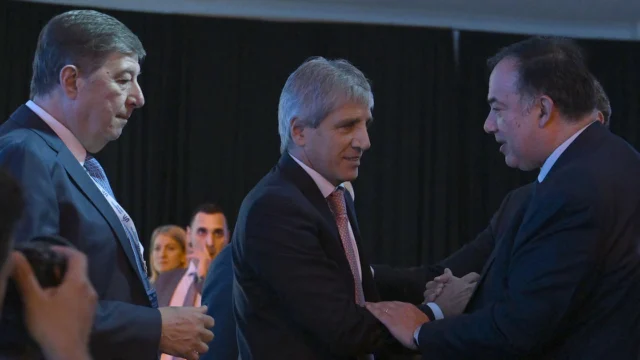
Ante esta situación, diferentes voceros del Gobierno argentino insistieron en las últimas semanas en que el país no va a tener ningún problema para hacer frente a sus vencimientos. La última referencia de Luis Caputo fue este mismo martes, en el evento de la Unión Industrial Argentina: “Hoy hay dólares, mañana va a haber más, pasado más y dentro de seis años muchísimos más”, afirmó.
El equipo económico estimó que tiene unos US$125.000 millones disponibles para asegurar los próximos pagos:
- Los US$20.000 millones del swap con el Tesoro de Estados Unidos.
- Otros US$20.000 millones del swap con China.
- Los US$15.000 millones que puede operar el BCRA en el mercado de dólar futuro.
- Las compras de la autoridad monetaria por más de US$15.000 millones en el mercado.
- Entre US$25.000 y US$30.000 millones de superávit comercial por año.
- Tener el programa financiero de 2027 cerrado en fuentes de financiamiento por US$25.000 millones.
Al mercado, en cambio, le preocupa que Trump dé marcha atrás con el swap con el Tesoro de Estados Unidos en un año electoral, que clásicamente aumenta la dolarización.
También encendieron las alarmas sobre el hecho de que el mayor costo financiero que impone el nivel actual de riesgo país impida al Ministerio de Economía colocar títulos en dólares entre los inversores locales, una alternativa que según el programa financiero presentado en julio iba a ayudar a recaudar US$5000 millones en 2027.