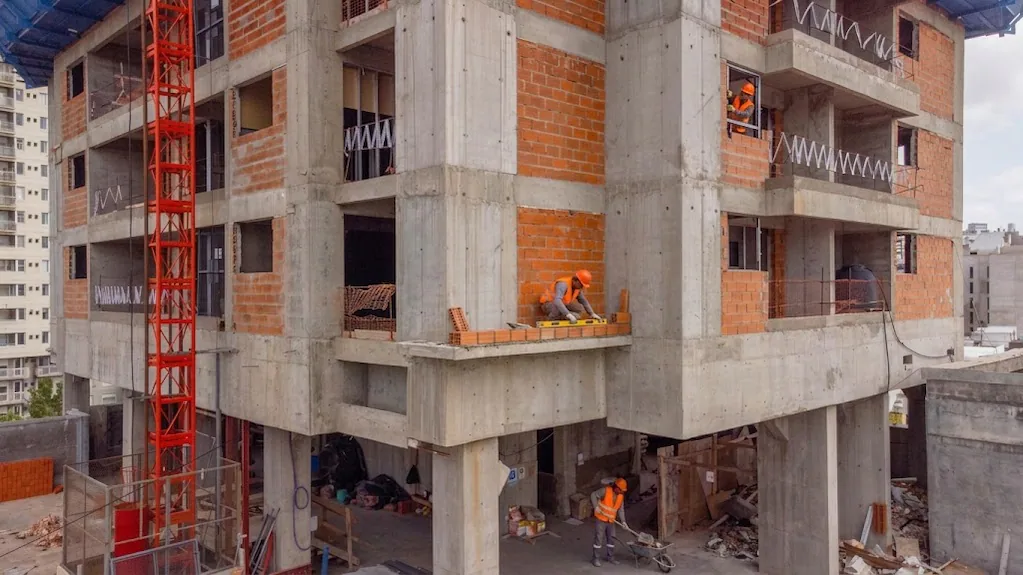
El costo de construir en la Ciudad de Buenos Aires volvió a subir y alcanzó uno de los valores más altos de la serie. El relevamiento de Reporte Inmobiliario ubicó el costo en US$1324 por m2 sobre superficie total y en US$1788 por m2 sobre superficie vendible.
En pesos, el costo por m2 total llegó a $2.032.106, mientras que sobre superficie vendible alcanzó $2.745.324. Para un edificio de referencia, el costo total llegó a $2.168.256.964, con una suba mensual de 1,73% (septiembre frente a agosto).
El dato expone una de las principales dificultades que enfrenta hoy el mercado de desarrollos: construir resulta cada vez más caro en dólares, pero el precio final de las propiedades no siempre acompaña ese incremento.
El freno a las nuevas obras aparece como una consecuencia directa de esta ecuación: cada proyecto exige una evaluación más rigurosa antes de comenzar. A la vez, en los portales inmobiliarios, como Cabaprop, el m2 de departamentos en pozo ya supera los US$2800 en todos los barrios, una brecha que no siempre alcanza para absorber terreno, construcción, impuestos y demás gastos del desarrollo.
El dólar estable explica buena parte de la suba
Para Germán Gómez Picasso, de Reporte Inmobiliario, el principal factor que explica el comportamiento del costo en dólares es la estabilidad del tipo de cambio. Dijo: “Aunque la inflación de los costos en pesos se redujo con fuerza durante los últimos dos años, los aumentos acumulados de materiales y mano de obra todavía superaron la evolución de la moneda estadounidense. Por eso, la desaceleración de la inflación no alcanzó para que construir resultara más barato en dólares”.
La dificultad aparece cuando se completa la ecuación del desarrollador. Al costo directo de construcción se suman el terreno, gastos administrativos, impuestos, honorarios, mano de obra y materiales. En determinados barrios, la suma puede superar el precio al que el mercado está dispuesto a comprar el producto terminado.
Picasso explicó que, en algunos casos, un emprendimiento próximo a finalizar puede ofrecerse a valores similares a los de otro que recién comienza. El comprador, frente a esa alternativa, suele inclinarse por la propiedad terminada, porque puede utilizarla de inmediato y evita el riesgo asociado a una obra en construcción.
A esto se agrega la competencia del mercado usado, donde aparecen unidades con precios que pueden resultar atractivos frente al valor de un departamento nuevo. “Algunas veces la suma de todos los costos está por encima del valor de venta del producto en ese lugar”, sostuvo Gómez Picasso.
La situación pone bajo presión a los proyectos que todavía no comenzaron. Si el costo aumenta antes de que el desarrollador pueda trasladarlo al precio de venta, la rentabilidad se reduce y algunas obras dejan de cerrar.
Menos metros no siempre significa más ventas
Una de las respuestas históricas del mercado porteño frente al aumento del valor total de las propiedades fue reducir la superficie de las unidades. Sin embargo, Alejandro Furst, CEO de Landmark Developments, sostuvo que “no existe una relación automática entre el aumento de costos y la necesidad de construir departamentos cada vez más pequeños”.
El fenómeno lleva por lo menos dos décadas y estuvo más relacionado con la capacidad de ahorro de los compradores que con un cambio en sus preferencias habitacionales. Los departamentos compactos permitieron bajar el ticket de entrada y captaron durante años una fuerte demanda de inversores que utilizaron el inmueble como reserva de valor.
Furst diferenció entre el comprador que busca una vivienda y quien compra como inversión. En ese sentido, sostuvo que “el tamaño de la unidad queda determinado en buena medida por la capacidad de pago del comprador”.
El escenario cambió durante los últimos dos años. Parte de los inversores que antes destinaban pesos al mercado inmobiliario como mecanismo de dolarización perdió ese incentivo con la salida del cepo y la posibilidad de acceder al dólar de manera directa. Al mismo tiempo, el mercado usado comenzó a ofrecer propiedades a precios competitivos.
Eso modificó la composición de la demanda y elevó la importancia del segmento premium y superpremium, donde todavía existe interés por unidades medianas y grandes.
Furst explicó que también existe demanda para propiedades de más de 100 m2, aunque se trata de un producto que pocos desarrolladores pueden llevar adelante por su complejidad y por la inversión necesaria.
El ejecutivo agregó que “la reducción de superficie no constituye una solución automática para mejorar las ventas. En algunos segmentos permite bajar el ticket y facilitar el acceso, pero eso no garantiza que el producto encuentre compradores”.
“La ecuación no obliga a hacer departamentos chicos. Obliga a hacer el producto que la demanda pueda pagar”, afirmó Furst.
El financiamiento directo gana protagonismo
Frente a los costos elevados de construcción, los desarrolladores también apelan a nuevas herramientas para sostener las preventas. Una de las principales es el financiamiento directo, que permite distribuir el pago durante el período de obra.
Matías Chirom, CEO de Baigun Realty, explicó que esta modalidad ganó peso porque permite que el comprador ingrese con un anticipo y complete la operación mediante cuotas, en dólares o en pesos ajustados por CAC, según las características del proyecto: “Hoy el financiamiento directo del desarrollador es el motor de muchas preventas. El comprador puede ingresar con un anticipo y continuar con cuotas, en dólares o en pesos ajustados por CAC, de acuerdo con las características de cada proyecto”, explicó Chirom.
Los esquemas pueden contemplar un anticipo y hasta 40 cuotas. Para el desarrollador, la herramienta permite sostener el ritmo comercial de una obra y ofrecer una alternativa frente al elevado desembolso inicial que implica comprar una unidad.
Pero Chirom advirtió que el financiamiento no alcanza por sí solo. El precio de entrada, el valor del m2, la tipología, la ubicación, los amenities, la calidad de las terminaciones y el plazo de entrega forman parte de una misma ecuación. Detalló: “Hay que mirar el proyecto completo y no solamente el precio publicado. La tipología, los amenities, la calidad de las terminaciones y la ubicación dentro del barrio generan diferencias importantes de valor”.
En este escenario, los desarrolladores deben definir productos cada vez más precisos. Una unidad pequeña puede facilitar el acceso a un proyecto y reducir el ticket, mientras que una propiedad de mayor superficie puede encontrar demanda si la ubicación y el segmento justifican el precio.
¿Puede bajar el costo de construir?
La pregunta central del mercado pasa por saber si el costo en dólares puede volver a niveles más bajos. Gómez Picasso fue contundente: después de dos años de advertir que los costos no iban a caer, no observó un factor concreto que permitiera anticipar una reducción en el corto o mediano plazo.
A comienzos de 2026, desde Reporte Inmobiliario habían planteado que, para recuperar el costo promedio de una vivienda de calidad de los últimos 25 años, el tipo de cambio debería superar los $3.300 por dólar. Para Picasso, ese escenario resultaba una “utopía”.
Leé también: La industria y la construcción crecieron en agosto, pero cayeron en la comparación con el año pasado
El mercado deberá asumir que los costos actuales pueden convertirse en un nuevo piso, en lugar de esperar un regreso a los valores históricos. El contexto tampoco implica que la construcción desaparezca. Los insumos están disponibles, existe mano de obra especializada y todavía hay margen para negociar precios dentro de la cadena de proveedores.
Esto también vuelve más selectivos a los desarrolladores al iniciar nuevas obras: el proyecto debe cerrar desde la compra del terreno. Si los costos se estabilizan y el tipo de cambio acompaña, el margen puede recomponerse. Sobre una eventual baja, señaló que “no puede establecerse una fecha, aunque si la inflación de materiales y mano de obra se desacelera frente al dólar, el costo de construir debería encontrar un techo”, concluyó Furst.