La deuda soberana argentina atraviesa el peor momento del año. El riesgo país que mide JP Morgan opera por encima de los 700 puntos básicos, acumula una suba cercana al 18% en lo que va de 2026 y marcó recientemente máximos que no se veían desde fines de 2025.
El Global 2035, bono de referencia en Nueva York, pasó de rendir cerca del 9,8% a comienzos de año a superar el 11,4% actual. En la plaza local la película fue aún más violenta: los Bonares cotizan en una franja del 12% al 14% contra el dólar cable, con el AO29 operando cerca del 12% contra MEP. Son niveles que, en condiciones normales, se asocian a países en situación de estrés.
Lo paradójico es que, por los números fiscales, Argentina no es un país en estrés. La deuda neta del Tesoro apenas alcanza al 35% del PBI, un ratio bajo incluso para estándares desarrollados. El superávit primario lleva más de un año consecutivo, un fenómeno casi inédito en América Latina.
Los sectores energético y minero empezaron a generar divisas en volumen por primera vez en décadas. Un soberano con estas características debería financiarse a tasas sensiblemente más bajas que las de hoy. Y sin embargo, el mercado le pide un rendimiento asociado a emisores mucho más débiles.
La explicación tiene dos capas. La global es ingrata y poco discutida: los rendimientos del Tesoro norteamericano a diez años se ubican por encima del 5%, cerca de los máximos desde 2007. Cuando sube la tasa libre de riesgo, todo el precio de la deuda emergente ajusta a la baja de manera mecánica, y Argentina paga doble por su mayor sensibilidad.
En las últimas semanas la tasa larga empezó a ceder levemente, lo que explica el incipiente rebote local, pero el piso global sigue siendo elevado.
Leé también: Las empresas reactivan la emisión de bonos en el exterior y podrían aportar dólares para aliviar la presión cambiaria
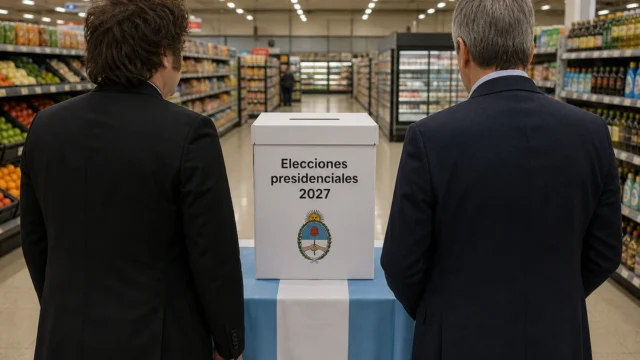
La capa local es más conocida. Faltan exactamente 12 meses para las elecciones presidenciales de octubre de 2027, y el mercado ya empezó a descontar escenarios. No mira el balance actual sino quién afrontará los vencimientos entre 2028 y 2031, años en los que el Tesoro deberá rollear o pagar entre US$18.000 y US$28.000 millones anuales.
La pregunta detrás de cada cotización es política: ¿continuidad de reglas o cambio de reglas? La imagen del Gobierno, medida por el Índice de Confianza de Poliarquía-UTDT, se mantiene por encima de la de cualquier presidente a la misma altura del mandato desde Néstor Kirchner, pero bajó lo suficiente para introducir dudas.
A eso se suma un acelerador técnico: los FCI de renta fija en dólares registraron rescates netos significativos en septiembre y octubre, y cuando varios fondos venden al mismo tiempo el precio cae, los rendimientos empeoran, y eso incentiva más rescates. Una dinámica que se autoalimenta.
La pregunta operativa es qué hacer con esta información. Los precios actuales descuentan un escenario claramente pesimista: una tasa del 12% al 14% en dólares para un soberano con superávit primario y bajo stock de deuda implica que el inversor marginal asigna probabilidad no trivial a un evento de reestructuración.
Si esa probabilidad resulta exagerada, el retorno potencial es alto; algunos operadores locales empezaron a plantearlo en voz alta en las últimas ruedas. Si resulta correcta, la pérdida también es alta. Esa es, en una línea, la asimetría que define el momento.
Hay dos lecturas útiles. La primera es queel precio del bono soberanoargentino no es un indicador neutral de la salud macroeconómica: es un termómetro político que se mueve al compás de la tasa larga norteamericana. La segunda es que la relación entre fundamentals y precios tiene un rezago que puede durar años.
Los fundamentals ya son buenos, pero el mercado necesita confirmación institucional para pagarlos, y esa confirmación llega, históricamente, por la vía electoral. Lo que define si los bonos actuales son una oportunidad o una trampa no son los números del Tesoro, que ya están sobre la mesa. Es lo que decidan votar los argentinos dentro de doce meses. Y esa es una variable que ninguna hoja de cálculo puede modelar con precisión.