La industria cordobesa no logra consolidar su recuperación y el 51% de las empresas percibe un deterioro de su situación general respecto de un año atrás. Durante el tercer trimestre de 2026, el 36% de las firmas informó una caída de la producción, mientras que el 38% mantuvo sus niveles de actividad y apenas el 26% consiguió crecer. Los resultados muestran un escenario particularmente desfavorable para las micro y pequeñas industrias, frente a un mejor desempeño de las compañías medianas y grandes.
El último informe Pulso Productivo, elaborado por la Unión Industrial de Córdoba (UIC) junto con Perspectivas Sociales, muestra una leve mejora de la actividad respecto del trimestre anterior, aunque la proporción de empresas con retrocesos productivos todavía supera a la de aquellas que registran crecimiento. En la comparación interanual, solamente el 22% de las firmas considera que su situación mejoró y el 27% asegura que permanece sin cambios.
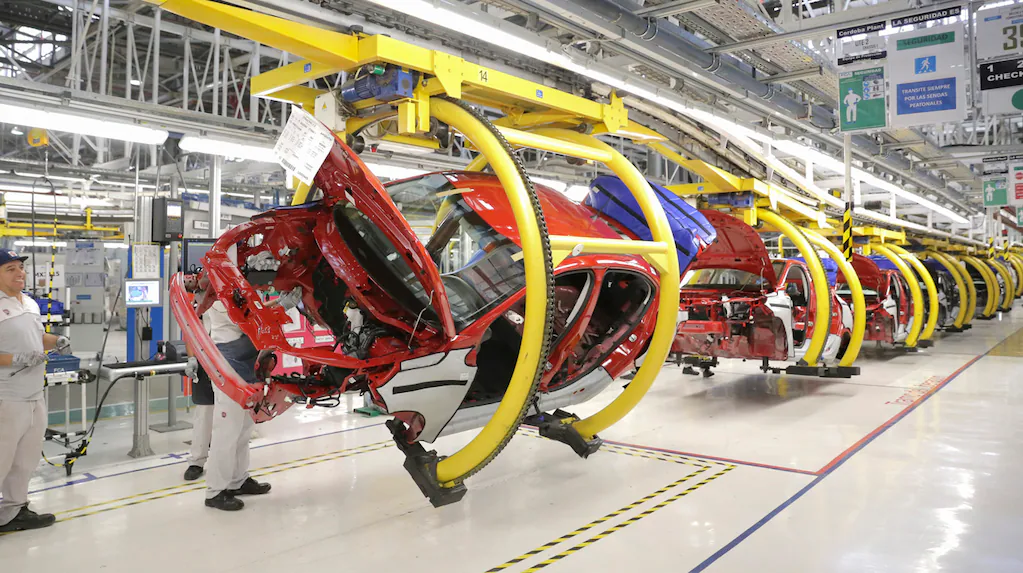
Las compañías medianas y grandes sostienen principalmente la recuperación productiva, con mejores resultados en los sectores de software y alimentos y bebidas. En contraste, las micro y pequeñas industrias enfrentan mayores dificultades para mantener su actividad, mientras que autopartes, maquinaria agrícola y audiovisual figuran entre los sectores con desempeño desfavorable.
Las diferencias se profundizan al comparar la situación actual con la de un año atrás. Entre las microempresas, el 60% aseguró que sus condiciones empeoraron, por encima del 51% registrado para el conjunto. Además, el 41% de las compañías de menor tamaño trabaja por debajo de la mitad de su capacidad instalada, mientras que una amplia mayoría de las medianas opera por encima del 70%.
El deterioro de la actividad también se refleja en el empleo industrial. Durante el tercer trimestre, el 31% de las empresas redujo su plantel de trabajadores, mientras que el 55% mantuvo su dotación y solamente el 14% incorporó personal. La situación es especialmente desfavorable entre las microempresas, donde el 41% registró una disminución de sus trabajadores, frente al 23% de las pequeñas firmas y de las medianas y grandes.
La falta de demanda y las expectativas
La debilidad de la demanda figura como el principal obstáculo para el desarrollo industrial, mencionada por el 44% de las empresas, seguida por la presión impositiva, con el 41%. Los costos laborales y financieros fueron señalados por el 18% de las firmas en cada caso, mientras que el 12% identifica la apertura de importaciones entre sus dificultades.
Las restricciones también cambian según el desempeño de cada compañía. Las industrias que consiguen crecer e invertir señalan principalmente la presión impositiva, mientras que aquellas que pierden actividad y reducen personal enfrentan mayores problemas por la falta de demanda y la competencia importada.
Las expectativas para los próximos 12 meses mantienen las diferencias que atraviesan al sector, con un 35% de las empresas que anticipa una nueva caída de la actividad, otro 35% que proyecta estabilidad y apenas un 30% que espera crecer.
Las decisiones de inversión reflejan esa desigualdad. Entre las micro y pequeñas empresas, el 31% contempla invertir para crecer y el 25% para sostener su capacidad productiva. En las medianas y grandes, esos porcentajes ascienden al 41% y al 38%, respectivamente.